El interés compuesto permite que los rendimientos obtenidos se incorporen al capital y, a partir de entonces, puedan generar nuevos rendimientos. Si además se añade una cantidad cada mes, el crecimiento del saldo combina tres elementos: el dinero inicial, las aportaciones sucesivas y la rentabilidad acumulada. Esta combinación ayuda a explicar por qué el tiempo importa tanto en la planificación financiera. Sin embargo, una simulación no es una promesa: los mercados pueden subir, bajar o permanecer estancados durante años.
Calcular el interés compuesto con aportaciones mensuales sirve para explorar escenarios, fijar objetivos de ahorro y entender cuánto depende el resultado de nuestras propias contribuciones. Para hacerlo bien hay que especificar la tasa, el calendario de aportaciones, la frecuencia de capitalización y los costes. En inversiones sujetas a mercado, además, es imprescindible recordar que las rentabilidades no son constantes.
¿Qué es el interés compuesto y cómo funciona?
El interés simple calcula los intereses únicamente sobre un capital de referencia. El compuesto añade los intereses ya generados a la base sobre la que se calculan los siguientes. Por ejemplo, 1.000 euros al 5 % anual durante dos años, con capitalización anual y sin retiradas, se convierten primero en 1.050 euros y después en 1.102,50 euros. En el segundo año se obtienen 52,50 euros, no solo 50, porque los intereses del primer año también participan en el cálculo.
La explicación oficial del Consumer Financial Protection Bureau utiliza precisamente este mecanismo: intereses sobre el capital y sobre los intereses acumulados. El ejemplo describe una cuenta con una tasa conocida; no debe confundirse con la evolución incierta de un fondo de inversión.
¿Es lo mismo interés compuesto que rentabilidad compuesta?
No exactamente. En un depósito con remuneración pactada, la entidad puede calcular y abonar intereses según las condiciones del contrato. En una cartera de acciones o fondos, el valor fluctúa: se habla de crecimiento o rentabilidad compuesta cuando las ganancias permanecen invertidas y participan en la evolución posterior. Una caída también afecta al capital sobre el que se producen las variaciones siguientes. Por eso una tasa fija en una calculadora es un supuesto pedagógico, no una descripción fiel del comportamiento de los mercados.
¿Qué cambia al hacer aportaciones mensuales?
Cada aportación aumenta el capital que participa en los resultados futuros. La primera cantidad permanece invertida durante más tiempo que la última. Por eso dos personas que aportan el mismo total pueden obtener resultados diferentes si lo hacen en momentos distintos. También importa si el ingreso se realiza al principio o al final de cada mes.
Las aportaciones periódicas pueden facilitar la disciplina: en lugar de decidir continuamente cuándo invertir, se fija una cantidad compatible con el presupuesto. No eliminan el riesgo de pérdida ni garantizan un precio medio favorable. Tampoco sustituyen la necesidad de disponer de liquidez para imprevistos.
Aportar mensualmente no equivale a capitalizar mensualmente
Son conceptos distintos. Una persona puede aportar 100 euros cada mes a un producto que acredita intereses una vez al año. Del mismo modo, una inversión puede experimentar cambios de valor diarios aunque las aportaciones sean mensuales. La frecuencia de capitalización determina cuándo se incorporan intereses al saldo; la frecuencia de aportación determina cuándo entra dinero nuevo. La fórmula debe ajustarse a ambas condiciones.
Fórmula del interés compuesto con aportaciones mensuales
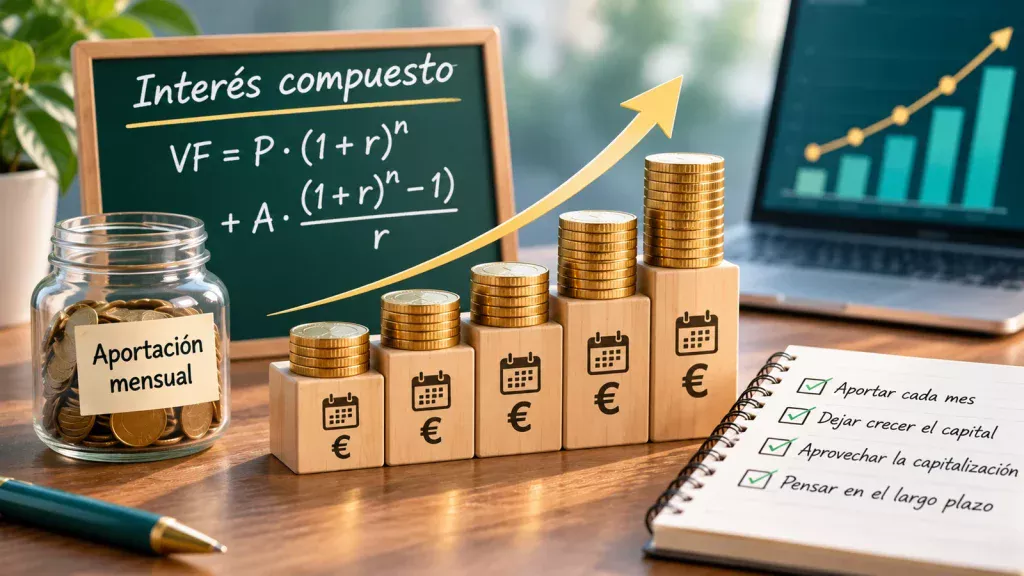
Para un modelo simplificado con tasa mensual constante, aportaciones iguales al final de cada mes y ausencia de retiradas, el valor futuro es:
VF = C₀ × (1 + i)ⁿ + A × [((1 + i)ⁿ − 1) / i]
Donde VF es el capital final; C₀, el capital inicial; A, la aportación mensual; i, la tasa de rendimiento mensual; y n, el número de meses. Si la tasa mensual es cero, el segundo término se sustituye por A × n. La fórmula es una suma de dos componentes: crecimiento del capital inicial y valor acumulado de las aportaciones.
Cómo convertir una tasa anual en mensual
Aquí hay una distinción fundamental. Si la tasa anual es nominal y se capitaliza mensualmente, en este modelo se divide entre doce: i = tasa nominal anual / 12. Si se trata de una tasa efectiva anual, la tasa mensual equivalente es i = (1 + tasa efectiva anual)^(1/12) − 1. No son operaciones intercambiables. Antes de utilizar una calculadora hay que comprobar cómo define la tasa solicitada.
¿Qué ocurre si aportas al principio del mes?
La fórmula anterior supone aportaciones al final del periodo. Si cada aportación entra al principio de mes, dispone de un mes adicional para generar rendimientos. En el modelo de tasa constante, el término correspondiente a las aportaciones se multiplica por (1 + i). En la realidad, las fechas exactas de ingreso, la valoración de los activos y los días sin negociación pueden producir diferencias adicionales.
Ejemplo: invertir 100 euros al mes durante 20 años
Imaginemos un caso exclusivamente hipotético: capital inicial de cero euros, aportaciones de 100 euros al final de cada mes, tasa nominal anual del 5 %, capitalización mensual, sin comisiones, impuestos ni inflación. La tasa mensual del modelo es 0,05 / 12 y el número de aportaciones a veinte años es 240.
Con estos supuestos, la fórmula arroja un saldo final aproximado de 41.103,37 euros. De esa cifra, 24.000 euros corresponden al dinero aportado por la persona. Los 17.103,37 euros restantes son crecimiento matemático acumulado dentro de la simulación. No representan una ganancia que pueda esperarse o garantizarse en una inversión real.
| Plazo | Aportaciones acumuladas | Saldo final hipotético | Crecimiento simulado |
|---|---|---|---|
| 5 años | 6.000 € | 6.800,61 € | 800,61 € |
| 10 años | 12.000 € | 15.528,23 € | 3.528,23 € |
| 20 años | 24.000 € | 41.103,37 € | 17.103,37 € |
| 30 años | 36.000 € | 83.225,86 € | 47.225,86 € |
Nota metodológica: todos los importes están redondeados a céntimos. Se utiliza la misma tasa nominal hipotética del 5 % con capitalización mensual y aportaciones al final de mes en todos los plazos. No se incluyen gastos, impuestos ni pérdida de poder adquisitivo. La tabla muestra un escenario matemático, no resultados históricos.
¿Por qué el crecimiento se acelera con los años?
En los primeros años, la mayor parte del saldo procede de las aportaciones. Más adelante, si el rendimiento del supuesto se mantiene positivo, una porción mayor del capital ya está formada por ganancias acumuladas. Esas ganancias también participan en el cálculo siguiente. La aceleración no procede de una tasa creciente, sino de aplicar la misma tasa a una base cada vez mayor. En una inversión real, una secuencia de pérdidas puede interrumpir o revertir ese proceso.
Cómo calcularlo paso a paso sin cometer errores
Primero, define el objetivo y el plazo. Ahorrar para un gasto dentro de dos años no plantea las mismas necesidades de liquidez que invertir para una meta a treinta años. Segundo, establece cuánto puedes aportar de forma sostenible. Una cantidad que obliga a endeudarse o deja sin recursos para emergencias puede ser contraproducente.
Tercero, identifica el capital inicial y si las aportaciones se realizan al comienzo o al final de cada mes. Cuarto, decide qué tasa utilizarás solo como hipótesis. Es preferible probar varios escenarios que asumir uno optimista como seguro. Quinto, determina si la tasa es nominal o efectiva y cómo se capitaliza. Sexto, calcula el saldo y separa siempre aportaciones propias de crecimiento supuesto. Finalmente, revisa cómo cambian los resultados al introducir costes, inflación y periodos de rentabilidad negativa.
La calculadora de interés compuesto de Investor.gov permite introducir inversión inicial, contribución mensual, plazo, tasa estimada y frecuencia de capitalización. Es una herramienta útil para experimentar con hipótesis, siempre que se interpreten correctamente sus resultados.
Los factores que más influyen en el resultado
Tiempo: más meses de participación
El horizonte temporal determina cuántos periodos se aplican al capital y a cada aportación. Empezar antes puede ofrecer más oportunidades de acumulación, pero no significa que una inversión vaya a terminar necesariamente en positivo. El riesgo del producto y la necesidad de recuperar el dinero siguen siendo decisivos.
Cantidad aportada: el componente bajo mayor control
La tasa futura no puede fijarse en un mercado de renta variable, pero el presupuesto de aportaciones sí puede planificarse. Aumentar una contribución mensual, cuando la economía personal lo permite, incrementa directamente el capital invertido. También aumenta la exposición al riesgo del activo elegido, por lo que no basta con buscar el saldo final más alto en una hoja de cálculo.
Rentabilidad: una variable incierta
Pequeñas diferencias en la tasa supuesta pueden producir diferencias importantes a largo plazo. El problema aparece cuando se presenta una rentabilidad anual constante como si fuera previsible. Dos carteras con el mismo rendimiento medio aritmético pueden acabar con saldos diferentes debido al orden y magnitud de las subidas y bajadas. Para evaluar inversiones reales conviene distinguir rentabilidad media, rentabilidad anualizada y flujos de entrada y salida.
Comisiones, impuestos e inflación
Las comisiones reducen la cantidad que permanece invertida o el rendimiento neto obtenido. Los impuestos dependen del instrumento, la operación y la residencia fiscal. La inflación disminuye el poder adquisitivo de un importe futuro: recibir una cifra nominal mayor no implica poder comprar proporcionalmente más bienes y servicios. Una simulación sin estos factores puede resultar útil para aprender la fórmula, pero insuficiente para planificar una meta real.
¿Se puede aplicar el interés compuesto a fondos indexados y ETF?
Sí, como modelo de crecimiento reinvertido, con matices. Los fondos y ETF no pagan necesariamente un interés fijo: su valor depende de los activos que poseen, los gastos y las condiciones del mercado. Si el vehículo acumula rendimientos o el inversor reinvierte las distribuciones, estos importes pueden participar en ganancias futuras. También pueden sufrir pérdidas posteriores.
Conviene distinguir las clases de acumulación de las de distribución, revisar los gastos y entender el índice o estrategia seguida. No debe suponerse que cualquier ETF o fondo indexado ofrece una tasa determinada ni que las aportaciones mensuales neutralizan la volatilidad. La CNMV recomienda comprender las características, riesgos y costes antes de contratar productos financieros.
Errores habituales al simular aportaciones periódicas
Un primer error es mezclar una tasa anual efectiva con una tasa nominal dividida entre doce. Otro consiste en no indicar cuándo se realizan las aportaciones: principio y final de mes generan resultados distintos. También es frecuente contar como rentabilidad el dinero que el propio ahorrador ha ingresado. Para evitarlo, muestra por separado el total aportado y el crecimiento calculado.
Un cuarto error es olvidar que los costes pueden acumularse durante muchos años. Un quinto es interpretar el gráfico de una calculadora como una trayectoria probable: una curva ascendente suave oculta la volatilidad de los mercados. Por último, hay que evitar usar el resultado nominal como presupuesto futuro sin considerar inflación, impuestos y posibles retiradas.
Conclusión: la fórmula ayuda a planificar, no a predecir
El interés compuesto con aportaciones mensuales ilustra una idea valiosa: la acumulación de capital depende tanto de las contribuciones constantes como del tiempo durante el que los rendimientos permanecen invertidos. La fórmula permite calcular escenarios transparentes y comparar decisiones, pero su precisión matemática no convierte en segura la tasa utilizada.
La mejor manera de aprovechar una simulación es tratarla como una herramienta de educación financiera. Define supuestos claros, compara escenarios, examina los costes y comprueba que el producto se ajusta al plazo y al riesgo que puedes asumir. Una planificación responsable no necesita promesas de rentabilidad: necesita entender qué depende de ti y qué sigue siendo incierto.
Este contenido tiene carácter informativo y educativo. No constituye asesoramiento financiero personalizado ni garantiza resultados futuros.