Ver el saldo de un fondo de inversión por debajo del dinero aportado plantea una decisión incómoda: ¿conviene vender para evitar nuevas caídas, esperar una recuperación o cambiar a otro producto? No existe una respuesta válida para todos los inversores. La decisión depende del motivo de la caída, del horizonte temporal, de la necesidad de liquidez, de los riesgos asumidos y de las consecuencias fiscales.
Vender un fondo de inversión con pérdidas significa solicitar el reembolso de participaciones por un importe inferior a su coste de adquisición, una vez considerados los gastos aplicables. Si el valor del fondo baja mientras mantienes las participaciones, la pérdida todavía no se ha materializado mediante una venta. Pero conservarlas tampoco garantiza recuperar el dinero. La clave es evaluar la inversión con criterios actuales, no intentar justificar el precio pagado en el pasado.
¿Qué ocurre cuando vendes un fondo con pérdidas?
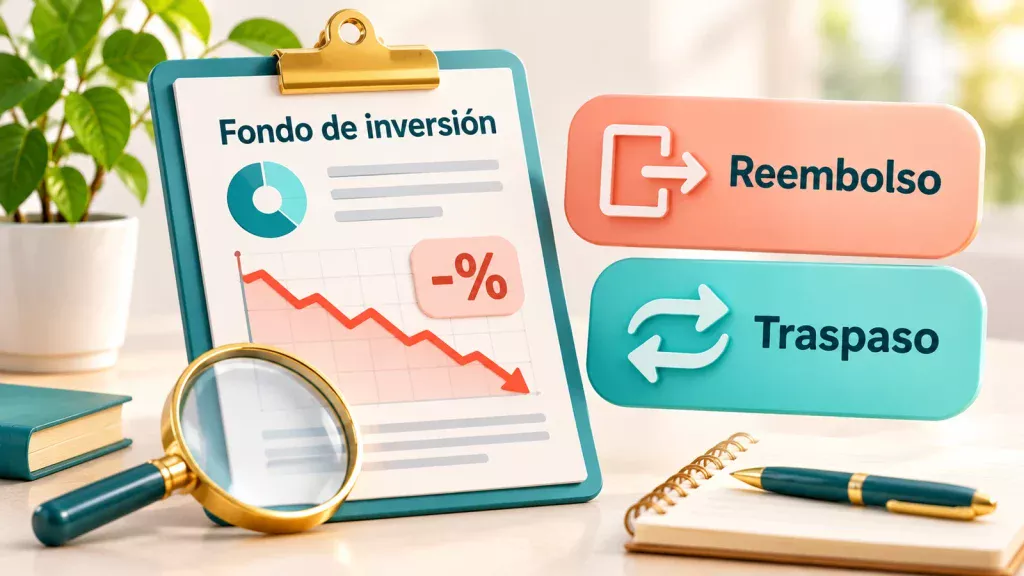
En los fondos tradicionales, vender se denomina reembolsar participaciones. La gestora calcula el importe de la operación utilizando el valor liquidativo que corresponda según el folleto. Este valor refleja el patrimonio del fondo dividido entre las participaciones en circulación. No funciona como una orden bursátil ejecutada necesariamente al precio que aparece en pantalla en el instante de pulsar «vender».
La CNMV explica el procedimiento de reembolso y recomienda consultar previamente los documentos del fondo, incluidos los plazos y las posibles comisiones.
Pérdida latente frente a pérdida realizada
Imagina que inviertes 5.000 euros en un fondo y, meses después, tus participaciones valen 4.200 euros. La diferencia de 800 euros equivale a una caída del 16 % respecto de tu inversión inicial, suponiendo que no haya nuevas aportaciones ni otros ajustes. Mientras mantienes las participaciones, hablamos de una pérdida latente o no realizada. Si solicitas el reembolso por ese importe, la pérdida pasa a estar realizada, antes de considerar posibles gastos de salida.
La distinción es relevante para la fiscalidad, pero no debe confundirse con el riesgo económico. Una pérdida latente sigue representando una reducción real del valor de mercado de tu patrimonio. Tampoco hay ninguna certeza de que el fondo regrese a 5.000 euros.
El precio final puede no ser el que ves al ordenar la venta
La fecha de corte de las órdenes y el valor liquidativo aplicable dependen de las condiciones del fondo. Una orden transmitida hoy puede valorarse con el precio de hoy o de una fecha posterior, según el folleto. El abono del dinero tampoco tiene por qué ser inmediato. La CNMV detalla los plazos ordinarios y las excepciones.
Por eso, si necesitas dinero para un pago urgente, comprueba el calendario de liquidación antes de dar la orden. También debes revisar si existe una comisión de reembolso o condiciones especiales de liquidez.
¿Cuándo puede tener sentido vender un fondo que está perdiendo dinero?
Vender no es automáticamente un error. Lo importante es identificar una razón verificable y no reaccionar exclusivamente a la última caída del mercado.
1. Ha cambiado tu objetivo o necesitas liquidez
Si el dinero estaba reservado para una entrada de vivienda, estudios u otra necesidad cercana, mantener una exposición elevada a activos volátiles puede dejar de ser compatible con tu situación. En ese caso, reducir riesgo puede tener sentido aunque implique asumir una pérdida. La decisión exige valorar cuánto dinero necesitas, cuándo y qué alternativas de menor volatilidad existen, sin confundirlas con productos sin riesgo.
2. El fondo ya no responde a la estrategia que buscabas
Puede que compraras un fondo creyendo que estaba ampliamente diversificado y descubras después una concentración importante en un sector, una región o unas pocas empresas. También pueden haber cambiado sus características, comisiones o política de inversión. Revisar el folleto, la ficha y las posiciones ayuda a distinguir una caída general del mercado de un problema específico del producto.
3. La cartera tiene un riesgo excesivo
Una cartera puede quedar descompensada después de movimientos de mercado o cambios en la vida del inversor. Reequilibrar significa ajustar el peso de sus componentes hacia una distribución de riesgos previamente definida. A veces implica vender parte de una posición que pierde valor; otras, reducir una posición que ha subido mucho. El objetivo no es adivinar el próximo movimiento, sino recuperar una exposición coherente con el plan.
4. Existen alternativas más adecuadas, después de costes e impuestos
Cambiar de fondo solo por su rentabilidad reciente suele ser una mala base de comparación. Antes de hacerlo, revisa estrategia, índice de referencia, riesgos, costes recurrentes, comisiones de entrada o salida y fiscalidad. Un fondo nuevo puede parecer mejor en una tabla histórica y, aun así, no ser más adecuado para tus necesidades.
¿Cuándo conviene evitar una decisión precipitada?
Una caída aislada no demuestra que un fondo esté mal gestionado. Los fondos de renta variable pueden atravesar descensos importantes y los de renta fija también pueden perder valor, por ejemplo cuando suben los tipos de interés o se deteriora la solvencia de los emisores.
No confundas el precio de compra con una obligación de recuperar
El precio que pagaste es importante para calcular tu resultado, pero no garantiza que el mercado vuelva a él. Pregúntate: si hoy tuvieras el importe actual en efectivo, ¿elegirías este fondo teniendo en cuenta sus riesgos y tu situación? Esta pregunta ayuda a evitar el sesgo de aferrarse a una inversión únicamente para «no reconocer» una pérdida.
Tampoco vendas solo por miedo a nuevas caídas
Liquidar toda una posición después de un descenso puede dejarte fuera de una eventual recuperación. Sin embargo, mantenerla solo porque «ya ha bajado mucho» tampoco es un argumento suficiente. Ninguna de las dos respuestas puede justificarse sin analizar el producto y el horizonte temporal.
Cómo calcular la pérdida de un fondo de inversión
Para una primera aproximación económica, compara el dinero invertido con el importe que recibirías al reembolsar, descontando los costes que correspondan. Si realizaste compras en distintas fechas, un cálculo fiscal puede requerir identificar lotes de participaciones y aplicar reglas específicas.
Ejemplo práctico: inversión de 10.000 euros
Supongamos una inversión inicial de 10.000 euros, sin aportaciones posteriores. El valor de las participaciones cae a 8.700 euros y el fondo cobra una comisión hipotética de reembolso de 0,5 % sobre ese importe.
| Concepto | Importe |
|---|---|
| Inversión inicial | 10.000,00 € |
| Valor de las participaciones al reembolso | 8.700,00 € |
| Comisión hipotética de reembolso (0,5 %) | 43,50 € |
| Importe neto recibido | 8.656,50 € |
| Pérdida económica total | 1.343,50 € |
| Pérdida sobre el capital inicial | 13,435 % |
Este ejemplo es puramente ilustrativo: no describe ningún fondo real ni incorpora impuestos, comisiones previas u otros movimientos. Las comisiones de gestión y depósito que se cargan al patrimonio del fondo normalmente ya están reflejadas en el valor liquidativo y no deben restarse una segunda vez. La CNMV distingue los cargos implícitos de los explícitos.
Fiscalidad en España: ¿puedes compensar las pérdidas?
Esta sección se refiere exclusivamente a personas físicas residentes fiscales en España sujetas al IRPF. No es una regla universal para todos los lectores hispanohablantes.
Con carácter general, cuando se reembolsan definitivamente participaciones de un fondo, la diferencia entre el valor de transmisión y el de adquisición, ajustada por los gastos fiscalmente computables, determina una ganancia o pérdida patrimonial. La guía de fiscalidad de fondos de la CNMV, edición enero de 2026 explica el cálculo y las reglas de compensación.
Las pérdidas realizadas pueden compensarse, con condiciones
Las pérdidas patrimoniales de fondos integradas en la base del ahorro pueden compensarse con ganancias patrimoniales de la misma base. Si el saldo resultante es negativo, la normativa permite determinadas compensaciones con rendimientos del capital mobiliario, sujetas a límites y reglas temporales. No significa que Hacienda devuelva automáticamente el importe perdido: el efecto fiscal depende de las demás rentas y de las circunstancias del contribuyente.
Además, hay reglas que pueden impedir el cómputo inmediato de ciertas pérdidas si se adquieren participaciones o valores homogéneos dentro de determinados plazos alrededor de la transmisión. Por tanto, no conviene vender y recomprar inmediatamente el mismo fondo suponiendo que la pérdida siempre será deducible. Debe revisarse el caso concreto con la normativa vigente y, si procede, asesoramiento tributario.
Si compraste participaciones en varias fechas, revisa el criterio FIFO
En España, para participaciones homogéneas de un mismo fondo adquiridas en distintos momentos, se consideran transmitidas primero las más antiguas (criterio FIFO). Esto puede provocar que la pérdida fiscal no coincida exactamente con la cifra de rentabilidad que muestra una aplicación. Conserva los justificantes de compras, traspasos y reembolsos.
La Agencia Tributaria explica la valoración de transmisiones y reembolsos de instituciones de inversión colectiva. Para presentar una declaración, consulta siempre el manual del ejercicio fiscal correspondiente.
Vender o traspasar un fondo con pérdidas: no es lo mismo
En España existe, para determinados fondos y operaciones que cumplen los requisitos legales, un régimen de diferimiento fiscal por traspaso. El dinero pasa de un fondo a otro sin quedar a disposición del inversor. En ese caso no se computa en ese momento ni una ganancia ni una pérdida; las nuevas participaciones conservan la fecha y el valor fiscal de adquisición anteriores.
| Operación | ¿Recibes el dinero? | Tratamiento general en IRPF español |
|---|---|---|
| Reembolso definitivo | Sí, según el procedimiento de pago | Se calcula la ganancia o pérdida realizada |
| Traspaso fiscalmente admisible | No queda a tu disposición | Se difiere el cómputo de la ganancia o pérdida |
Esto significa que traspasar un fondo con pérdidas no permite utilizarlas de inmediato para compensar otras ganancias. El resultado fiscal se pospone hasta un reembolso definitivo posterior. El régimen tampoco se aplica a cualquier producto llamado fondo: por ejemplo, existen exclusiones para fondos cotizados. La CNMV detalla las condiciones de los traspasos.
Desde el punto de vista económico, un traspaso no borra la pérdida ni elimina el riesgo de mercado: simplemente cambia el vehículo de inversión y, cuando procede, conserva la continuidad fiscal.
¿Qué ocurre si resides en Latinoamérica?
Las normas españolas sobre IRPF, compensación de pérdidas y traspasos no se trasladan automáticamente a México, Colombia, Argentina, Chile, Perú ni a otros países. El tratamiento depende de la residencia fiscal, el tipo de fondo, su domicilio, la forma de comercialización y la normativa local.
Antes de vender, consulta a la autoridad tributaria de tu país o a un profesional competente. También importa si el fondo invierte en otra divisa: una caída o subida del tipo de cambio puede modificar el resultado expresado en tu moneda, incluso cuando el valor de los activos apenas cambie.
Lista de comprobación antes de dar la orden
- Motivo de venta: ¿necesitas liquidez, quieres reducir riesgo o has detectado un cambio relevante en el producto?
- Horizonte temporal: ¿cuándo necesitarás realmente el dinero?
- Composición del fondo: ¿qué activos, países, sectores y riesgos contiene actualmente?
- Costes: ¿hay comisión de reembolso, gastos de intermediación u otras condiciones?
- Valor liquidativo y plazos: ¿qué fecha se aplicará y cuándo estará disponible el dinero?
- Alternativas: ¿mantener, reequilibrar o traspasar se ajusta mejor al objetivo?
- Fiscalidad: ¿qué resultado se reconoce y qué restricciones afectan a su compensación?
- Documentación: ¿conservas justificantes de compras, traspasos y operaciones anteriores?
Si la decisión afecta a una parte importante de tu patrimonio o plantea dudas fiscales complejas, una revisión profesional independiente puede evitar errores costosos.
Errores frecuentes al vender un fondo con pérdidas
Uno de los errores más comunes es asumir que toda pérdida se recuperará si se espera suficiente tiempo. Otro es vender inmediatamente después de una caída sin revisar la estrategia ni las necesidades de liquidez. También conviene evitar comparar fondos exclusivamente por la rentabilidad de los últimos doce meses, ignorar las comisiones de salida o creer que un traspaso fiscalmente diferido genera una minusvalía deducible en el acto.
La fiscalidad puede influir en la decisión, pero no debería ser su único motor. Mantener una inversión inadecuada solo para aplazar impuestos o vender una inversión adecuada únicamente para intentar obtener una ventaja fiscal puede generar costes y riesgos superiores al posible beneficio.
Conclusión: decide por tu plan, no solo por la pérdida
Vender un fondo de inversión con pérdidas puede ser razonable cuando necesitas liquidez, cuando el producto ha dejado de encajar en tus objetivos o cuando buscas corregir un exceso de riesgo. También puede ser precipitado si responde únicamente al miedo o a la expectativa de acertar el próximo movimiento del mercado.
Antes de actuar, identifica el importe neto que recibirías, las condiciones del reembolso, las alternativas disponibles y el efecto fiscal en tu país. En España, recuerda especialmente la diferencia entre reembolso definitivo y traspaso: el primero puede materializar una pérdida fiscal; el segundo, si reúne los requisitos, difiere su cómputo. Una decisión bien fundamentada no garantiza un resultado favorable, pero ayuda a evitar errores que sí están bajo tu control.
Este contenido tiene carácter informativo y educativo. No constituye asesoramiento financiero ni fiscal personalizado. Toda inversión implica riesgos, incluida la pérdida de capital.