Disponer de una cantidad de dinero para invertir plantea una pregunta sencilla, pero difícil de responder mirando únicamente el mercado: ¿conviene invertir todo de una vez o repartir las compras durante varios meses? La primera alternativa se conoce como inversión de golpe (lump sum); la segunda, como inversión escalonada o dollar-cost averaging (DCA). Ninguna elimina la posibilidad de perder dinero. La diferencia principal está en cuánto capital queda expuesto al mercado desde el principio y cuánto tiempo permanece sin invertir.
Para comparar ambas estrategias conviene separar tres asuntos: lo que muestran los datos históricos, el riesgo de sufrir una caída inmediatamente después de comprar y la capacidad de mantener un plan sin tomar decisiones impulsivas. También importa si el dinero ya está disponible o si procede de los ahorros que se generan cada mes.
¿Qué significa invertir de golpe?
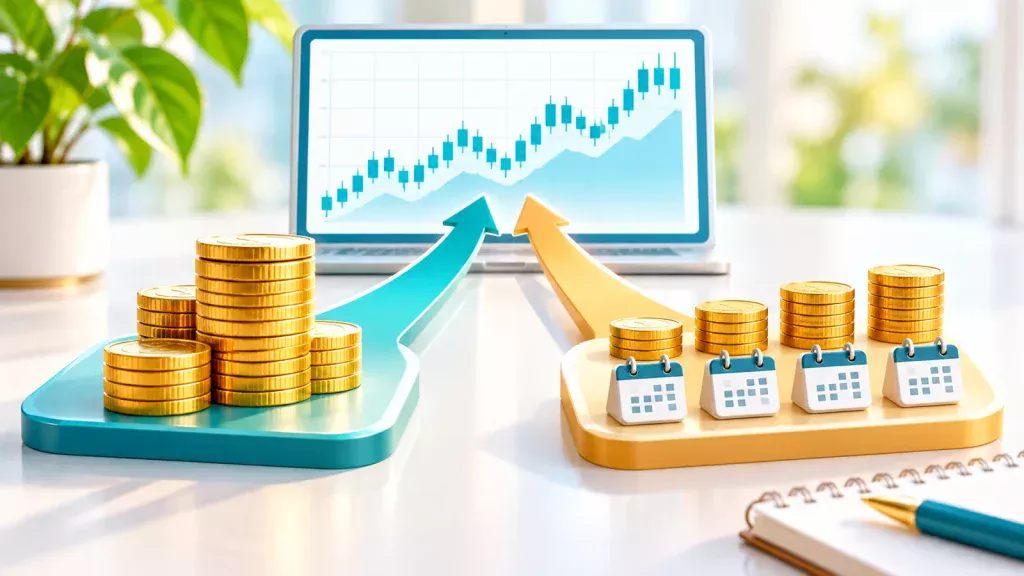
Invertir de golpe consiste en destinar de una sola vez el capital que se ha decidido invertir a una cartera previamente seleccionada. Por ejemplo, una persona que dispone de 12.000 euros para un objetivo a largo plazo podría adquirir de una vez las participaciones de un fondo diversificado, siempre que ese dinero no sea necesario para gastos próximos.
La principal ventaja es el tiempo de exposición: todo el capital participa desde el primer día en las subidas y bajadas del mercado. Si los activos se revalorizan, no queda una parte esperando fuera. Si caen inmediatamente, la pérdida inicial afecta a la totalidad de lo invertido.
Ventajas de invertir todo al principio
El procedimiento es sencillo: se define la cartera, se comprueba su adecuación al objetivo y se ejecuta la inversión. Puede reducir el número de operaciones y, cuando existen comisiones fijas por compra, también algunos costes de transacción. Además, evita mantener una parte del dinero en efectivo durante meses por indecisión.
Pero simplicidad no significa seguridad. Invertir inmediatamente no garantiza obtener un buen precio, ni evita comprar antes de una corrección. El mercado puede retroceder al día siguiente de la operación, incluso cuando la decisión tenga sentido dentro de un horizonte prolongado.
Su principal inconveniente: el riesgo de entrada
Una caída brusca poco después de invertir puede resultar difícil de soportar psicológicamente. Si una persona invierte 12.000 euros y el valor de su cartera cae un 15 %, pasaría a valer 10.200 euros, sin considerar comisiones ni impuestos. La pérdida sería de 1.800 euros mientras no se recupere el precio. Este cálculo no representa una previsión, sino un escenario hipotético.
La cuestión no es solo si puede producirse esa caída, sino si el inversor sería capaz de mantener su estrategia cuando ocurriera. Si la respuesta es negativa, quizá el problema esté en la proporción de activos arriesgados elegida, más que en el calendario de compras.
¿Qué es invertir poco a poco o aplicar DCA?
La estrategia DCA consiste en invertir cantidades iguales o similares a intervalos regulares, con independencia de si el mercado sube o baja. Investor.gov, el portal educativo de la Comisión de Bolsa y Valores estadounidense, describe este método como una forma de comprar más unidades cuando el precio es bajo y menos cuando es alto, manteniendo constante la cantidad aportada.
Por ejemplo, en lugar de invertir 12.000 euros de inmediato, se podrían destinar 2.000 euros al mes durante seis meses. El dinero pendiente permanecería temporalmente en una cuenta u otro instrumento elegido para esa espera. Su remuneración, disponibilidad y riesgos también deben considerarse.
Aportar ahorros mensuales no es exactamente la misma decisión
Hay una distinción importante. Quien recibe un salario y ahorra 150 euros al mes no está necesariamente retrasando la inversión de un capital disponible: está invirtiendo cuando consigue ahorrar. En cambio, quien ya dispone de 12.000 euros y decide repartirlos durante seis meses sí está eligiendo dejar temporalmente parte de ese capital fuera del mercado.
Esta diferencia cambia la comparación. El coste de oportunidad de esperar existe sobre todo cuando el dinero ya podría invertirse. No debe interpretarse que alguien necesita acumular una gran cantidad antes de empezar.
Ventajas y limitaciones de las aportaciones escalonadas
Repartir las compras reduce la cantidad expuesta al principio. Si el mercado cae durante los primeros meses, las compras posteriores pueden hacerse a precios inferiores. La disciplina de un calendario también ayuda a evitar decisiones basadas en titulares o movimientos diarios.
Sin embargo, si los precios suben durante ese periodo, las compras sucesivas serán más caras y parte del capital habrá perdido la oportunidad de participar en esas subidas. Además, realizar varias operaciones puede elevar las comisiones cuando el intermediario cobra por transacción. DCA no garantiza beneficios ni protege frente a una caída prolongada una vez que todo el capital está invertido.
Invertir de golpe vs invertir poco a poco: comparación
| Aspecto | Invertir de golpe | Invertir poco a poco |
|---|---|---|
| Entrada al mercado | Todo el capital desde el inicio | Capital distribuido en varias fechas |
| Exposición inicial a caídas | Mayor | Menor mientras quede dinero sin invertir |
| Participación en subidas iniciales | Completa | Parcial |
| Operaciones | Habitualmente menos | Habitualmente más |
| Disciplina requerida | Mantener la cartera tras comprar | Cumplir el calendario aunque cambien los precios |
| Riesgo de pérdida | Existe | También existe |
| Coste de oportunidad de esperar | No hay espera deliberada | Puede existir si el dinero ya estaba disponible |
Esta tabla no identifica una estrategia universalmente superior. La elección depende de las circunstancias, del instrumento y de la tolerancia a la volatilidad.
¿Qué dicen los estudios sobre las dos estrategias?
Un estudio de Vanguard de febrero de 2023, titulado Cost averaging: Invest now or temporarily hold your cash?, comparó la inversión inmediata con la entrada escalonada utilizando datos históricos y simulaciones. En una de sus comparaciones globales, invertir de golpe superó a escalonar la inversión durante tres meses en el 68 % de los periodos analizados, medidos al cabo de un año. La comparación histórica global se basó en el índice MSCI World entre 1976 y 2022, bajo los supuestos especificados por los investigadores.
El resultado tiene una explicación económica: cuando los mercados ofrecen una rentabilidad positiva a largo plazo, retrasar la inversión puede significar renunciar a parte de ella. Pero el 68 % no es la probabilidad de ganar dinero con una inversión actual, ni se aplica automáticamente a cualquier activo, moneda, cartera o calendario de aportaciones.
El propio estudio reconoce que escalonar puede ser útil para personas especialmente sensibles a las pérdidas, si les permite invertir en vez de mantener indefinidamente el dinero sin destinarlo a su objetivo. FINRA señala igualmente que las aportaciones periódicas pueden reducir decisiones emocionales, a costa de posibles rendimientos inferiores y más operaciones.
Interpretación: la evidencia favorece con frecuencia la entrada inmediata en términos de resultado histórico, pero no resuelve por sí sola qué estrategia puede mantener una persona durante una caída. Los resultados pasados no garantizan resultados futuros.
Ejemplo práctico: tres escenarios con 12.000 euros
Supongamos que una persona dispone hoy de 12.000 euros. Comparamos invertirlos de una vez con aportar 2.000 euros al principio de cada uno de seis meses. Para simplificar, no hay comisiones, impuestos, dividendos ni intereses sobre el efectivo pendiente. Los escenarios son inventados y no representan datos de mercado.
Escenario 1: el mercado sube desde el inicio
Si el precio por participación comienza en 100 euros y después aumenta cada mes, quien invierte de golpe adquiere 120 participaciones desde el principio. Quien distribuye las compras adquiere menos participaciones en cada fecha posterior, porque los mismos 2.000 euros compran menos unidades a precios crecientes. Si ambos mantienen la inversión y el precio final es el mismo, la estrategia inmediata termina con más participaciones.
Escenario 2: el mercado cae durante las compras
Si el precio comienza en 100 euros y baja en las fechas siguientes, las aportaciones periódicas permiten adquirir más participaciones con cada cuota. La compra inicial de golpe sigue manteniendo 120 participaciones, mientras que el inversor escalonado podría terminar con más unidades. Eso no significa necesariamente que su cartera gane dinero: ambos pueden registrar pérdidas al finalizar el periodo.
Escenario 3: el mercado oscila sin tendencia clara
Cuando los precios alternan subidas y bajadas, el resultado depende del recorrido exacto de las cotizaciones y de las fechas de compra. No basta con conocer el precio inicial y el final para saber qué estrategia habría funcionado mejor. Este es uno de los motivos por los que las comparaciones basadas en un único ejemplo pueden resultar engañosas.
El precio medio de compra tampoco debe confundirse con la rentabilidad: hay que considerar cuánto capital estuvo invertido, durante cuánto tiempo y qué valor tiene al final.
Cinco preguntas antes de elegir una estrategia
1. ¿El dinero ya está disponible?
Si se trata de ahorros que se generan cada mes, las aportaciones periódicas pueden ser simplemente la forma natural de invertir. Si el capital ya está disponible, dividirlo implica decidir deliberadamente cuándo asumir el riesgo de mercado.
2. ¿Cuándo necesitarás recuperar el dinero?
Un capital destinado a un gasto próximo no debería exponerse automáticamente a activos volátiles solo por elegir entre dos calendarios de entrada. Antes de invertir, conviene contar con liquidez suficiente para emergencias y obligaciones previsibles. La elección del producto y del horizonte es anterior a la elección entre invertir de golpe o gradualmente.
3. ¿Qué caída podrías soportar sin abandonar el plan?
Una estrategia que parece óptima sobre el papel puede fracasar si provoca ventas precipitadas tras una caída. Conviene evaluar tanto la capacidad financiera de asumir pérdidas como la reacción emocional probable. Una cartera menos arriesgada puede ser más adecuada que intentar corregir un exceso de riesgo únicamente retrasando compras.
4. ¿Qué costes tiene cada operación?
Si un intermediario cobra, por ejemplo, 3 euros por compra, una operación costaría 3 euros y seis compras costarían 18 euros: una diferencia de 15 euros, sin contar otros cargos. Es un ejemplo hipotético. En otros servicios las compras periódicas pueden no tener comisión fija, pero seguir existiendo gastos del producto, diferenciales o costes de cambio de divisa.
Los gastos corrientes de un fondo o ETF tampoco desaparecen por invertir de una sola vez. Deben compararse separadamente de los costes de ejecución.
5. ¿Podrás cumplir el calendario sin intentar adivinar el mercado?
Una entrada escalonada deja de ser sistemática si se aplaza cada compra esperando una caída mayor. Una forma de reducir improvisaciones consiste en definir de antemano importes, fechas, activos y condiciones de revisión. No se trata de acertar el mínimo del mercado, algo que solo puede identificarse con certeza después de que haya ocurrido.
¿Tiene sentido una solución intermedia?
Una alternativa consiste en invertir una parte del capital inicialmente y distribuir el resto en un plazo definido. Por ejemplo, una persona podría decidir invertir la mitad al comienzo y el resto mediante aportaciones programadas. Esta combinación reduce la exposición inicial frente a invertirlo todo, pero también retrasa la entrada de una parte del dinero.
No existe un porcentaje óptimo universal. Una solución intermedia tampoco convierte una cartera arriesgada en segura. Su posible utilidad es organizativa o conductual: establecer un procedimiento que el inversor pueda mantener sin revisar cada día el mercado.
La duración del calendario importa. Repartir las compras durante tres meses no produce la misma exposición que hacerlo durante dos años. Cuanto más se prolongue la espera, más tiempo permanece una parte del capital fuera de los activos elegidos y mayor puede ser la diferencia frente a una inversión inmediata, favorable o desfavorable según el recorrido del mercado.
Errores frecuentes al comparar ambas opciones
Uno de los errores más habituales es afirmar que invertir poco a poco siempre reduce el precio medio. Solo ocurre en determinados recorridos de precios; si el mercado sube de manera sostenida, las compras posteriores se realizan a precios superiores. Otro error es considerar que la entrada inmediata garantiza una rentabilidad mayor porque haya ganado en más periodos históricos.
También es equivocado confundir la elección del calendario con la diversificación. Comprar varias veces un único activo concentrado no diversifica automáticamente la cartera. Del mismo modo, repartir las compras no elimina el riesgo de mercado: cuando se ha invertido todo, el capital completo puede caer.
Por último, hay que evitar evaluar una decisión únicamente por el resultado del mes siguiente. Una estrategia razonada puede atravesar periodos desfavorables sin que eso demuestre que la alternativa habría sido siempre mejor.
Conclusión: importa tanto el plan como el momento de entrada
La pregunta «¿invertir de golpe o poco a poco?» no tiene una respuesta válida para todos. La inversión inmediata maximiza el tiempo de exposición del capital disponible y, en muchas comparaciones históricas, ha obtenido mejores resultados. La inversión escalonada limita la exposición inicial y puede facilitar que algunas personas mantengan la disciplina, aunque implique un coste de oportunidad y, en ocasiones, más comisiones.
Antes de escoger, conviene definir el objetivo, el horizonte, la liquidez necesaria, el nivel de riesgo y los costes. Después puede elegirse un calendario que sea coherente con ese conjunto de decisiones. Ningún método permite anticipar con seguridad las cotizaciones ni garantiza evitar pérdidas.
Este artículo tiene carácter educativo y no constituye asesoramiento financiero personalizado. Toda inversión conlleva riesgos, incluida la posible pérdida de capital.