Cuando un banco central anuncia una subida o una bajada de los tipos de interés, la noticia puede parecer lejana. Sin embargo, sus efectos llegan a decisiones cotidianas: contratar una hipoteca, financiar un automóvil, mantener dinero en un depósito o valorar una inversión. Los tipos de interés influyen en el precio de pedir dinero prestado y en la remuneración del ahorro, pero no todos los productos reaccionan igual ni al mismo tiempo.
Entender estos mecanismos permite interpretar las noticias económicas sin caer en una simplificación frecuente: pensar que una subida siempre beneficia a los ahorradores y perjudica a todos los inversores, o que una bajada produce automáticamente el efecto contrario. La realidad depende del contrato, el país, las expectativas y las condiciones del mercado.
Qué son los tipos de interés y quién los determina
El tipo de interés es el precio asociado al uso del dinero durante un periodo. Para quien solicita un préstamo representa un coste; para quien presta o deposita fondos puede representar una remuneración. Habitualmente se expresa como porcentaje anual, aunque conviene comprobar si se habla de una tasa nominal, efectiva o de otra medida.
Los bancos centrales fijan tipos de referencia para orientar las condiciones monetarias. En la zona del euro interviene el Banco Central Europeo (BCE); en México, el Banco de México; y en otros países actúan sus respectivas autoridades monetarias. No existe un único tipo de interés mundial ni una decisión del BCE que se aplique directamente a todos los préstamos latinoamericanos.
Tipo oficial, tipo bancario y tipo de mercado: no son lo mismo
El tipo oficial influye en las condiciones de financiación del sistema bancario. Los bancos comerciales, sin embargo, establecen las condiciones de sus productos considerando también el riesgo del cliente, los plazos, sus costes y la competencia. Por eso, un recorte de medio punto porcentual en el tipo oficial no significa necesariamente que todas las hipotecas, tarjetas y cuentas de ahorro cambien exactamente medio punto.
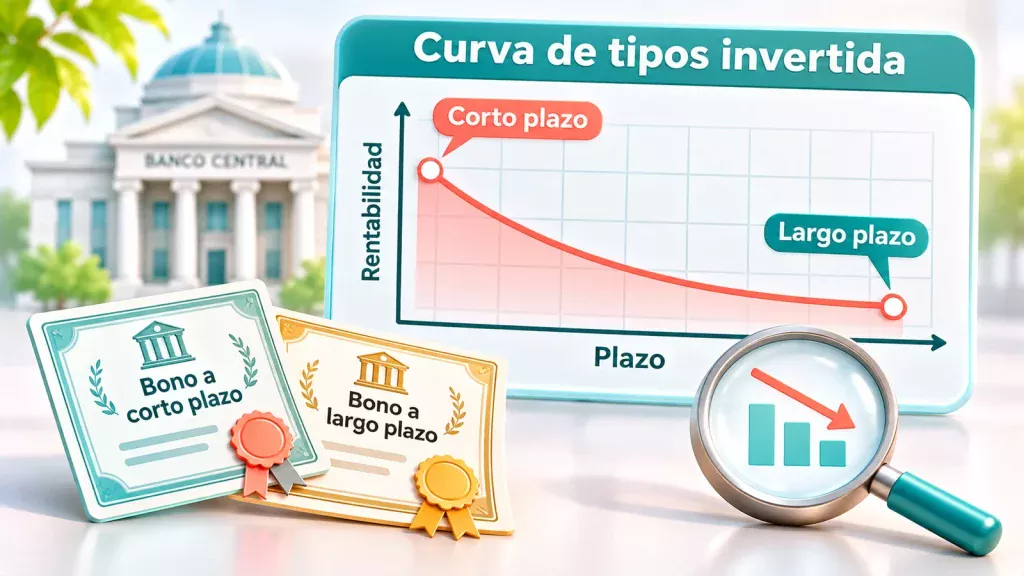
En los mercados existen, además, tipos a distintos plazos. El rendimiento de un bono a diez años, por ejemplo, incorpora expectativas sobre inflación, tipos futuros y riesgos; no es simplemente el tipo oficial vigente multiplicado por diez.
Qué ocurre cuando suben los tipos de interés
En términos generales, una subida encarece la nueva financiación y puede elevar el coste de los préstamos variables que se revisan conforme a un índice. También puede aumentar la remuneración de determinados productos de ahorro. El objetivo habitual de una política monetaria restrictiva es moderar la demanda y las presiones inflacionarias, aunque sus efectos llegan con retrasos y no están garantizados.
Hipotecas y otros préstamos
Una familia que busca una hipoteca nueva puede encontrar cuotas más elevadas si el mercado traslada el aumento de tipos al precio del crédito. Quien ya tiene una hipoteca a tipo fijo conserva, en principio, el interés pactado durante el periodo fijo, salvo condiciones contractuales particulares. En una hipoteca variable, el efecto depende del índice de referencia, del diferencial y de la fecha de revisión.
Ejemplo hipotético: para un préstamo de 150.000 unidades monetarias a 25 años, con cuotas mensuales constantes, un interés nominal anual del 3 % supone una cuota aproximada de 711,32 unidades; al 4 %, la cuota sería de unos 791,76. La diferencia ronda 80,44 al mes. El cálculo supone financiación íntegra pendiente, capitalización mensual, ausencia de comisiones y ninguna modificación del plazo. No representa una oferta bancaria.
Los préstamos personales y las tarjetas pueden reaccionar de forma distinta. En una tarjeta, además del tipo aplicable, importan el saldo utilizado, la forma de amortización y las comisiones. Para comparar ofertas resulta más útil examinar el coste efectivo total que fijarse solo en el interés anunciado.
Ahorro y depósitos
Con tipos más altos, algunas entidades ofrecen mejores remuneraciones para captar depósitos. Pero el traslado puede ser parcial o tardío: una cuenta sin remuneración no mejora automáticamente por la decisión del banco central. Conviene comprobar plazo, disponibilidad del dinero, penalizaciones, protección de depósitos y fiscalidad aplicable.
La rentabilidad nominal tampoco equivale a ganancia de poder adquisitivo. Si un depósito rinde un 3 % anual y los precios aumentan un 4 % en el mismo periodo, el rendimiento real aproximado es negativo. Con la fórmula exacta, (1,03 / 1,04) − 1, el resultado ronda el −0,96 %, antes de impuestos y comisiones.
Qué ocurre cuando bajan los tipos de interés
Una reducción de los tipos oficiales suele buscar condiciones financieras menos restrictivas. Puede abaratar la financiación nueva, aliviar determinadas deudas variables y reducir los intereses ofrecidos en nuevos depósitos. No obstante, la transmisión depende de las expectativas: si el mercado ya anticipaba la decisión, parte del movimiento puede haberse producido antes del anuncio.
¿Baja automáticamente la cuota hipotecaria?
No. Una hipoteca fija puede mantener su cuota; una variable suele cambiar cuando corresponde revisar el índice establecido en el contrato. Incluso si el tipo de referencia cae, otros componentes del precio o las condiciones de una refinanciación pueden limitar el ahorro. También es posible que el banco cobre costes por modificar o cancelar anticipadamente el préstamo, según contrato y normativa local.
¿Es siempre mejor pedir prestado con tipos bajos?
Un interés menor reduce el coste financiero, pero no convierte en prudente cualquier deuda. Importan la estabilidad de los ingresos, la capacidad de pago ante imprevistos, el importe total y el plazo. Un préstamo más barato puede resultar más costoso en términos absolutos si se amplía mucho su duración o se incrementa el capital solicitado.
Cómo influyen los tipos de interés en la inflación
Los bancos centrales utilizan la política monetaria para influir sobre el gasto, el crédito y las expectativas. Cuando financiar compras y proyectos se encarece, algunos hogares y empresas posponen decisiones. Si la demanda se modera, las empresas pueden encontrar menos margen para aumentar precios. En sentido contrario, condiciones financieras más favorables pueden impulsar el consumo y la inversión.
Este proceso se conoce como mecanismo de transmisión de la política monetaria. El BCE advierte que funciona con retrasos largos y variables; el Banco de México también describe canales de tipos, crédito, tipo de cambio y expectativas. Por tanto, no existe una relación instantánea ni mecánica entre subir tipos y reducir la inflación.
Inflación menor no significa precios más bajos
Si la inflación anual pasa del 6 % al 3 %, el nivel general de precios continúa aumentando, solo que a un ritmo inferior. Para que el nivel general disminuya tendría que producirse deflación. Esta diferencia es fundamental para interpretar titulares sobre el éxito o el fracaso de las decisiones monetarias.
Además, la inflación puede deberse a factores de oferta, como una interrupción energética o una mala cosecha. Un banco central puede influir en la demanda y en las expectativas, pero no fabricar energía ni resolver por sí solo un problema logístico. Una política más restrictiva también puede enfriar la actividad económica y el empleo.
Qué pasa con la renta fija cuando cambian los tipos
Los bonos ya emitidos suelen moverse en dirección contraria a los rendimientos exigidos por el mercado: cuando suben los rendimientos, el precio de un bono existente de tipo fijo tiende a bajar; cuando bajan, tiende a subir. La razón es que los cupones antiguos se comparan con los que ofrecen las nuevas emisiones.
Imaginemos un bono hipotético con valor nominal de 1.000 unidades, cupón anual del 2 % y vencimiento dentro de un año. Si el mercado exige un 4 % para un instrumento equivalente y suponemos ausencia de impago, su valor teórico sería aproximadamente (1.000 + 20) / 1,04 = 980,77 unidades. Es una ilustración simplificada: en la práctica intervienen riesgo de crédito, liquidez, impuestos y otros factores.
Duración, vencimiento y riesgo de crédito
Los bonos de mayor duración suelen mostrar mayor sensibilidad del precio a cambios en los rendimientos. Pero la duración no elimina el riesgo de impago del emisor. Tampoco es lo mismo mantener un bono hasta su vencimiento que invertir en un fondo de renta fija con una cartera que se renueva. El valor de un fondo puede fluctuar y no tiene necesariamente una fecha única de devolución del capital.
Cómo afectan a las acciones y a los mercados
Los tipos de interés influyen en el coste de financiación de las empresas y en cómo los inversores valoran sus beneficios futuros. Si aumenta la tasa utilizada para descontar esos beneficios, su valor presente puede disminuir, manteniendo constantes las demás variables. También pueden cambiar las preferencias entre acciones y activos de menor riesgo.
Sin embargo, no es correcto afirmar que las bolsas siempre caen cuando suben los tipos. Las cotizaciones reflejan numerosas fuerzas: crecimiento económico, resultados empresariales, inflación, riesgo geopolítico y expectativas ya incorporadas a los precios. Una subida de tipos asociada a una economía sólida puede coincidir con avances bursátiles; una bajada motivada por una recesión grave puede coincidir con caídas.
Los sectores tampoco reaccionan de manera uniforme. Las compañías muy endeudadas pueden afrontar mayores costes al refinanciarse, mientras que el efecto sobre las entidades financieras depende de sus márgenes, depósitos, calidad crediticia y estructura del balance. No conviene deducir una oportunidad de inversión únicamente a partir del próximo anuncio monetario.
Tipos de interés y tipo de cambio
Una subida de tipos puede hacer más atractivos determinados activos denominados en una moneda, lo que, en igualdad de condiciones, favorecería su demanda. Pero las divisas dependen también de expectativas, inflación, estabilidad institucional, flujos comerciales y percepción de riesgo.
Para un lector de Latinoamérica, el efecto de las decisiones de la Reserva Federal de Estados Unidos o del banco central de su país puede ser relevante, pero no idéntico. Cada economía tiene su moneda, su régimen cambiario, su estructura de deuda y sus propias circunstancias. El BCE decide la política monetaria de la zona del euro; no fija las tasas oficiales de México, Colombia, Chile o Perú.
Tabla resumen: quién puede verse afectado
| Situación | Si suben los tipos | Si bajan los tipos |
|---|---|---|
| Hipoteca variable | Puede encarecerse al revisarse | Puede abaratarse al revisarse |
| Hipoteca fija existente | Generalmente mantiene la tasa pactada | Generalmente mantiene la tasa pactada |
| Nuevo préstamo | Puede resultar más caro | Puede resultar más barato |
| Nuevo depósito | Puede ofrecer más interés | Puede ofrecer menos interés |
| Bono fijo ya emitido | Su precio puede caer | Su precio puede subir |
| Acciones | Efecto incierto, según contexto | Efecto incierto, según contexto |
| Inflación | Tiende a moderarse con retraso | Puede recibir presiones al alza con retraso |
Estas son tendencias generales, no predicciones de movimientos concretos.
Cómo interpretar una decisión de tipos sin sacar conclusiones precipitadas
1. Identifica el banco central y la tasa concreta
No confundas el tipo de referencia con el interés de tu préstamo o con la rentabilidad de un bono. Comprueba la moneda y el país al que se refiere la noticia.
2. Revisa qué esperaba el mercado
Un anuncio puede ser importante en términos económicos y producir una reacción bursátil pequeña si ya se anticipaba. A veces, el lenguaje sobre futuras decisiones tiene más impacto que el cambio anunciado ese día.
3. Examina tus contratos
Si tienes una deuda, revisa si es fija o variable, cuándo se actualiza, qué índice utiliza y cuáles son sus gastos. Si tienes ahorros, comprueba la tasa efectiva, la disponibilidad y el riesgo del producto.
4. Distingue horizonte y objetivo
Una persona que necesita liquidez dentro de tres meses tiene prioridades diferentes de quien invierte para dentro de veinte años. Los movimientos de tipos no deberían sustituir un análisis de liquidez, diversificación y tolerancia al riesgo.
5. No confundas explicación con pronóstico
Comprender por qué un bono puede caer cuando suben los rendimientos no permite saber cuándo ocurrirá la próxima subida. Las decisiones monetarias responden a información cambiante y pueden sorprender incluso a profesionales.
Conclusión: los tipos afectan a todos, pero no de la misma manera
Los tipos de interés conectan la política monetaria con las finanzas de familias, empresas y gobiernos. Sus cambios influyen en préstamos, ahorro, bonos, acciones, divisas e inflación, aunque la intensidad y la velocidad varían. La mejor forma de interpretar una noticia sobre tipos es identificar el mecanismo concreto que afecta al producto que se está analizando, comprobar sus condiciones y evitar respuestas automáticas.
Para un lector principiante, la distinción más útil es esta: el tipo oficial marca una orientación, pero no determina por sí solo el resultado de una hipoteca, un depósito o una inversión. Entender los contratos y los riesgos importa más que intentar adivinar la siguiente decisión del banco central.
Este contenido tiene fines informativos y educativos y no constituye asesoramiento financiero personalizado. Información contrastada el 12 de noviembre de 2026. Los ejemplos son hipotéticos y no reflejan tipos vigentes ni ofertas reales.