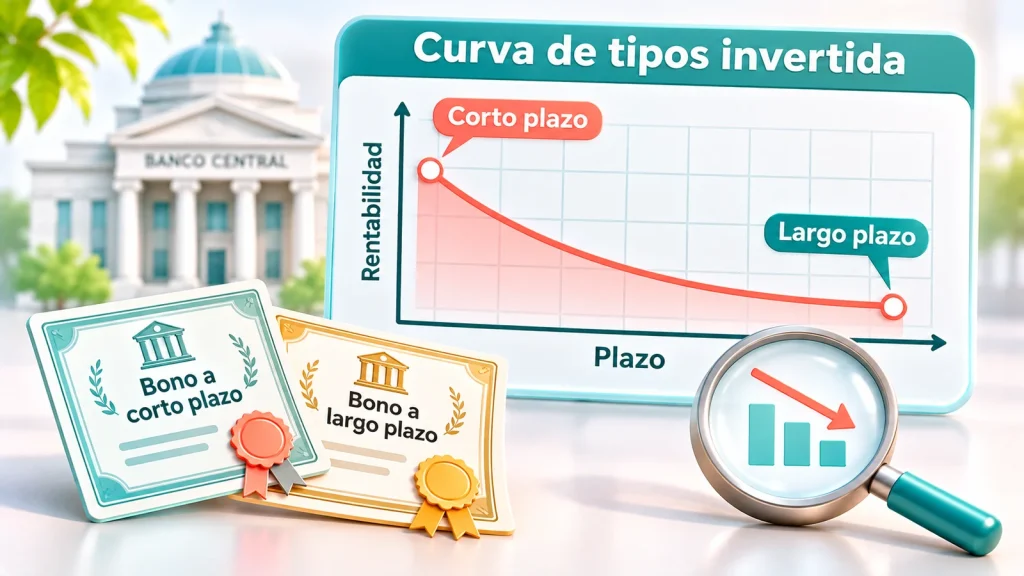
Cuando se habla de una curva de tipos invertida, se describe una situación poco habitual: determinados bonos con vencimiento corto ofrecen una rentabilidad superior a la de bonos comparables con vencimiento largo. Es un fenómeno que los analistas siguen porque puede reflejar expectativas de bajadas futuras de los tipos de interés y de menor crecimiento económico. Sin embargo, no constituye una predicción infalible de recesión.
Comprender este indicador exige distinguir entre el tipo oficial de un banco central, la rentabilidad de un bono y la diferencia entre vencimientos. También conviene saber qué mercado se está observando: la experiencia estadounidense no puede trasladarse automáticamente a España, la zona euro o Latinoamérica.
Qué es la curva de tipos de interés
La curva de tipos —también llamada curva de rendimientos o yield curve— representa las rentabilidades de instrumentos de deuda para distintos plazos. Habitualmente se estudian bonos soberanos comparables, emitidos en una misma moneda y con riesgos de crédito similares. El Banco Central Europeo (BCE) publica curvas estimadas para el mercado de deuda de la zona euro, mientras que en Estados Unidos se utilizan con frecuencia los rendimientos de los títulos del Tesoro.
En un gráfico, el eje horizontal recoge el plazo hasta el vencimiento y el vertical muestra la rentabilidad anualizada. Cada punto indica qué rendimiento exige el mercado para ese vencimiento en un momento concreto. No debe confundirse esa rentabilidad con el cupón nominal que paga un bono: su precio de mercado puede cambiar, y con él cambia la rentabilidad exigida por los inversores.
Curva normal o ascendente
En una curva ascendente, los bonos de mayor plazo ofrecen rentabilidades superiores a los de corto plazo. Entre las explicaciones posibles está la compensación que los inversores exigen por inmovilizar capital durante más tiempo y asumir incertidumbre sobre la inflación y los tipos futuros. No es una regla universal: la forma de la curva varía continuamente.
Curva plana
Una curva plana aparece cuando los rendimientos de varios vencimientos son parecidos. Puede reflejar un cambio en las expectativas monetarias o una reducción de la diferencia entre los tipos cortos y largos. Por sí sola tampoco permite anticipar con certeza la evolución de la economía.
Curva invertida
La curva se considera invertida en un tramo cuando el rendimiento del vencimiento corto supera al del largo. Por ejemplo, si el bono a dos años rinde un 4 % y el de diez años un 3 %, la diferencia entre diez y dos años es negativa. Es importante precisar qué tramo se ha invertido: una curva no tiene por qué descender en todos sus vencimientos para que un diferencial concreto sea negativo.
Cómo calcular si la curva está invertida
El cálculo más sencillo consiste en restar el rendimiento de un bono corto al de uno largo:
Diferencial de tipos = rentabilidad a largo plazo − rentabilidad a corto plazo.
Supongamos dos bonos soberanos comparables, con rendimientos hipotéticos:
| Vencimiento | Rentabilidad anualizada hipotética |
|---|---|
| 2 años | 4,00 % |
| 10 años | 3,20 % |
El diferencial a diez y dos años sería 3,20 % − 4,00 % = −0,80 puntos porcentuales, equivalentes a −80 puntos básicos. Un punto básico es una centésima de punto porcentual. El signo negativo indica que ese tramo de la curva está invertido.
Este ejemplo es únicamente didáctico: no representa cotizaciones vigentes ni una serie histórica. Además, para obtener una comparación coherente hay que usar rendimientos medidos en la misma fecha, bajo una metodología comparable y preferentemente de emisores con riesgo de crédito semejante.
Por qué se habla de diferenciales 10 años–2 años y 10 años–3 meses
En la prensa económica aparecen dos referencias frecuentes: el diferencial entre bonos a diez y dos años, y el diferencial entre diez años y tres meses. No son indicadores idénticos. El modelo de probabilidad de recesión de la Reserva Federal de Nueva York utiliza específicamente el diferencial entre el Treasury estadounidense a diez años y el de tres meses. Cambiar el vencimiento corto modifica la información capturada y puede alterar el resultado del análisis.
Tampoco debe confundirse un diferencial observado con una probabilidad directa de recesión. Para obtener una probabilidad es necesario aplicar un modelo estadístico, con supuestos, parámetros y márgenes de incertidumbre.
Por qué puede invertirse la curva de tipos
Expectativas de futuras bajadas de tipos
Una explicación habitual es que el banco central mantiene los tipos a corto plazo relativamente altos, mientras que los inversores esperan que en el futuro los reduzca. Si se anticipa una desaceleración económica y menor inflación, los rendimientos a largo plazo pueden descender frente a los de corto plazo. La curva incorpora expectativas, pero no revela por sí misma si esas expectativas terminarán cumpliéndose.
Inflación esperada y prima por plazo
Los inversores también consideran la inflación futura y la denominada prima por plazo: la compensación exigida por soportar incertidumbre al mantener bonos de mayor duración. Esa prima no es fija y puede verse afectada por la demanda de activos seguros, la política monetaria y las compras de bonos de los bancos centrales.
Por ello, una curva invertida no siempre significa que el mercado espere una recesión inminente. El Banco de Francia ha advertido de que las compras de activos del BCE pueden reducir los rendimientos largos y hacer que la inversión de la curva exagere el riesgo de recesión en la zona euro.
Cambios en la demanda de deuda pública
En períodos de incertidumbre, los inversores pueden buscar bonos de mayor plazo por razones de seguridad, liquidez o cobertura. El aumento de su demanda tiende a elevar sus precios y reducir sus rentabilidades, aunque también intervienen otros factores. La inversión puede surgir de varias fuerzas simultáneas, no de una sola causa.
¿Una curva de tipos invertida anuncia una recesión?
La relación histórica entre la inversión de la curva y las recesiones ha sido especialmente estudiada en Estados Unidos. La Reserva Federal de Nueva York mantiene un modelo que utiliza el diferencial entre los títulos del Tesoro a diez años y tres meses para estimar el riesgo de recesión doce meses después. El propio organismo aclara que sus probabilidades no son previsiones oficiales de la Reserva Federal.
La evidencia histórica hace que el indicador merezca atención, pero existen tres precauciones esenciales. Primero, correlación no significa certeza: una señal estadísticamente útil puede fallar. Segundo, el tiempo transcurrido entre una inversión y una eventual recesión es variable. Tercero, el resultado depende del país y de la definición de recesión utilizada.
La Reserva Federal de Cleveland reconoce episodios en los que la curva produjo señales que no fueron seguidas por una recesión en el plazo esperado. Por su parte, el Banco de Francia documenta que la relación entre inversión y recesión es menos sistemática en la zona euro que en Estados Unidos. https://www.clevelandfed.org/indicators-and-data/yield-curve-and-predicted-gdp-growth y https://www.banque-france.fr/en/publications-and-statistics/publications/what-does-inversion-yield-curve-tell-us.
El error de convertir una señal en una fecha
Una inversión no permite afirmar que la economía entrará en recesión el mes siguiente ni calcular cuánto durará una contracción. Incluso los modelos diseñados para estimar probabilidades ofrecen resultados sujetos a incertidumbre. Una lectura responsable consiste en tratar la curva como una pieza del diagnóstico macroeconómico, no como un calendario.
Diferencias entre Estados Unidos y la zona euro
En Estados Unidos, los bonos del Tesoro se negocian dentro de un mercado soberano amplio y relativamente homogéneo. En la zona euro conviven emisores nacionales con distintas primas de riesgo. Comparar un bono español a corto plazo con uno alemán a largo plazo mezclaría vencimientos y riesgos de crédito diferentes, dificultando la interpretación.
El BCE construye curvas de rendimiento bajo criterios metodológicos específicos para evitar parte de estas distorsiones. Su portal de datos describe curvas cupón cero, curvas forward y curvas par, que no son intercambiables. Cuando se consulta un gráfico conviene comprobar qué serie se está utilizando.
Además, la transmisión de la política monetaria, la estructura bancaria y las compras de deuda pueden alterar el significado de una inversión. El análisis del BCE publicado en 2023 subrayó que la pendiente contiene información sobre expectativas de tipos, primas de riesgo y perspectivas macroeconómicas, elementos difíciles de separar.
En Latinoamérica, las diferencias entre inflación, riesgo soberano, moneda y credibilidad monetaria hacen todavía más importante contextualizar la curva de cada país. No es correcto aplicar automáticamente el historial de los bonos estadounidenses a cualquier mercado emergente.
Qué significa para los bonos, las acciones y el ahorro
Bonos: precio y rentabilidad no son lo mismo
Cuando la rentabilidad exigida a un bono existente sube, su precio tiende a bajar; cuando baja, su precio tiende a subir, manteniendo constantes otros factores. Los bonos de mayor duración suelen ser más sensibles a los cambios de tipos. Pero una curva invertida no implica que todos los bonos largos vayan a subir ni que los cortos sean necesariamente la mejor inversión.
Acciones: una señal, no una orden de venta
Una posible desaceleración puede afectar a beneficios empresariales, financiación y valoraciones. Sin embargo, las bolsas también reaccionan a expectativas, cambios de política monetaria y acontecimientos inesperados. No existe una regla fiable que permita vender acciones al invertirse la curva y recomprarlas en un momento exacto sin riesgo de equivocarse.
Depósitos, hipotecas y crédito
Los tipos a corto plazo pueden influir en la remuneración de productos de ahorro y en el coste de ciertos préstamos. Los tipos a largo plazo también intervienen en la financiación de empresas y hogares. La transmisión no es automática ni uniforme: depende de contratos, diferenciales bancarios, competencia, riesgo del prestatario y regulación local.
Cómo interpretar el indicador sin sacar conclusiones precipitadas
Antes de utilizar una curva de tipos para entender el ciclo económico conviene seguir un procedimiento sencillo:
- Identificar el país, el emisor y la moneda. No mezclar curvas de mercados distintos.
- Comprobar los vencimientos. Una inversión 10 años–2 años no equivale exactamente a una 10 años–3 meses.
- Verificar la fecha y la fuente. Los diferenciales cambian con las cotizaciones diarias.
- Observar la duración y magnitud de la inversión. Un dato aislado puede tener poco valor interpretativo.
- Contrastar con otros indicadores. Empleo, actividad industrial, inflación, crédito y confianza empresarial ayudan a completar el panorama.
- Separar escenario y certeza. Una mayor probabilidad de desaceleración no equivale a una recesión confirmada.
Por ejemplo, imaginemos una economía en la que la curva se invierte mientras el empleo sigue creciendo y el consumo resiste. Podría existir un riesgo futuro de debilitamiento, pero los datos presentes no justificarían afirmar que ya existe una recesión. En otro escenario, una curva invertida acompañada de deterioro del crédito y caída persistente de la actividad reforzaría las señales de cautela. Ambos casos son hipotéticos.
Dónde consultar curvas de tipos fiables
El Banco Central Europeo ofrece información metodológica y series de curvas de rendimiento de la zona euro. La Reserva Federal de Nueva York publica el diferencial utilizado en su modelo de recesión estadounidense y sus estimaciones mensuales. El Banco de España dispone de explicaciones educativas sobre la curva, y la Reserva Federal de Cleveland analiza su relación histórica con el crecimiento económico.
Es preferible consultar estas fuentes primarias antes que gráficos sin fecha, capturas de redes sociales o afirmaciones que prometen identificar una recesión con total precisión. También conviene evitar comparar series calculadas de manera diferente.
Conclusión: una señal útil que necesita contexto
La curva de tipos invertida describe una situación en la que las rentabilidades a corto plazo superan a las de vencimientos más largos. Puede reflejar expectativas de bajadas futuras de tipos, menor inflación y desaceleración, pero también cambios en las primas por plazo y en la demanda de bonos.
Su historial como indicador adelantado, especialmente en Estados Unidos, explica el interés que despierta. Aun así, no predice de forma infalible las recesiones ni indica cuándo comenzarían. La mejor manera de interpretarla es calcular correctamente el diferencial, verificar la fuente y contrastar la señal con otros datos económicos.
Este artículo tiene finalidad educativa y no constituye asesoramiento financiero personalizado.