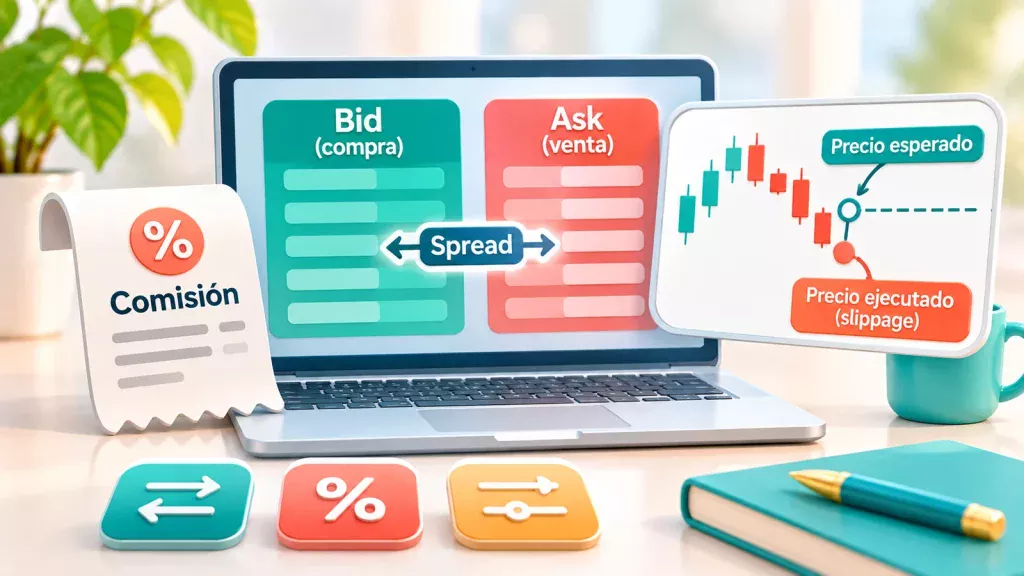
Una operación puede acertar la dirección del mercado y, aun así, dejar un resultado decepcionante. La explicación no siempre está en la estrategia: entre el precio que aparece en pantalla y el dinero que finalmente recibe el operador intervienen distintos costes. Algunos se cobran de forma explícita; otros están incorporados al precio de compra o venta. Comprender los costes de trading permite evaluar una estrategia con más rigor y comparar intermediarios sin dejarse llevar por anuncios de «cero comisiones».
Los tres conceptos esenciales son el spread, la comisión y el slippage o deslizamiento. No son sinónimos, ni aparecen necesariamente juntos en todas las operaciones. Además, pueden existir gastos de financiación, conversión de divisas, datos de mercado o cánones de negociación. La clave es medir el resultado neto, después de los costes realmente soportados.
Qué costes existen al hacer trading
Los costes de una operación pueden dividirse en dos grandes grupos. Los explícitos son cargos identificables en una tarifa o extracto, como una comisión del bróker o determinadas tasas de mercado. Los implícitos se manifiestan en las condiciones de ejecución: comprar más caro o vender más barato que un precio de referencia.
El CFA Institute distingue precisamente entre costes explícitos e implícitos y señala que el diferencial comprador-vendedor, el impacto de mercado y las demoras pueden influir en el resultado final. Esta clasificación ayuda a entender por qué dos plataformas con una comisión anunciada idéntica no necesariamente ofrecen el mismo coste total.
| Concepto | Qué representa | Cómo suele observarse |
|---|---|---|
| Spread | Diferencia entre el mejor precio comprador y vendedor disponible | Cotizaciones bid y ask |
| Comisión | Cargo directo del intermediario o mercado | Tarifa y extracto de operaciones |
| Slippage | Diferencia entre precio de referencia y precio efectivamente ejecutado | Comparación de la orden y su ejecución |
| Otros gastos | Financiación, cambio de divisa, cánones o datos, según producto | Condiciones contractuales y extractos |
La importancia de cada partida cambia según el instrumento, la liquidez, el tamaño de la orden, la hora y la frecuencia operativa.
Qué es el spread en trading
El bid es el precio al que un comprador está dispuesto a comprar; el ask es el precio al que un vendedor está dispuesto a vender. El spread es la diferencia entre ambos. Investor.gov, portal educativo de la SEC estadounidense, define estos términos de esta forma.
Fórmula del spread:
Spread = precio ask − precio bid.
Supongamos que una acción presenta una mejor oferta de compra de 49,98 euros y una mejor oferta de venta de 50,02 euros. El spread cotizado es de 0,04 euros por acción. Si alguien compra inmediatamente 100 acciones al ask y, sin cambios en las cotizaciones, las vende al bid, paga 5.002 euros y recupera 4.998 euros: la diferencia es de 4 euros, antes de comisiones. Es un ejemplo hipotético de ida y vuelta inmediata, no una cotización real.
¿El spread se paga entero o la mitad?
Depende de qué se esté calculando. Frente al punto medio de las cotizaciones —50 euros en el ejemplo—, una compra inmediata al ask queda 0,02 euros por encima: medio spread. Una venta inmediata al bid queda 0,02 euros por debajo: el otro medio. Si se entra y se sale sin movimiento del mercado, el coste conjunto frente al mismo punto medio es el spread completo.
No conviene sumar el spread completo por cada lado de la operación si ya se han utilizado los precios efectivos de compra y venta: eso duplicaría el coste. Asimismo, si el mercado cambia entre la entrada y la salida, el diferencial puede variar.
Por qué el spread cambia
En instrumentos líquidos, con abundantes órdenes de compra y venta, los diferenciales suelen ser más estrechos. En valores poco negociados o durante episodios de volatilidad pueden ampliarse. El spread también depende de la profundidad del libro de órdenes: un diferencial reducido para pocas unidades no garantiza que una orden grande pueda ejecutarse íntegramente a ese precio.
FINRA advierte de que los instrumentos poco líquidos pueden presentar spreads amplios y que una orden importante puede resultar difícil de ejecutar sin afectar al precio. Por eso no basta con mirar una cifra aislada: interesa comprobar la liquidez disponible y el horario de negociación.
Qué son las comisiones de trading
La comisión es un importe cobrado de forma identificable por la intermediación o por determinados servicios relacionados con la operación. Puede ser fija por orden, proporcional al importe negociado, por acción o por contrato, o combinar varios componentes. En futuros, por ejemplo, pueden intervenir comisiones del bróker y tarifas de bolsa y compensación.
Antes de comparar plataformas, hay que averiguar si la tarifa se aplica por lado —al comprar y al vender— o por operación completa de ida y vuelta. También conviene revisar importes mínimos, recargos por mercado, custodia y conversión de moneda cuando correspondan.
¿Trading sin comisiones significa trading gratis?
No. Una comisión de intermediación de cero no elimina automáticamente el spread ni garantiza un precio de ejecución favorable. Tampoco excluye necesariamente otros cargos. La SEC explica que el lugar y la forma en que se ejecuta una orden pueden afectar al precio final. Comparar únicamente la cifra publicitaria de la comisión puede ocultar diferencias relevantes de ejecución.
Una comparación razonable debería incluir el coste monetario de comprar y vender un tamaño de posición semejante, en condiciones de mercado comparables, además de las tarifas aplicables.
Qué es el slippage o deslizamiento
El slippage es la diferencia entre un precio tomado como referencia al enviar o activar una orden y el precio al que se ejecuta realmente. Puede ser desfavorable o favorable. Por ejemplo, si se pretende comprar a un precio de referencia de 100 euros y la orden se ejecuta a 100,08 euros, el deslizamiento desfavorable es de 0,08 euros por unidad. Si se ejecuta a 99,97 euros, existe una mejora de 0,03 euros respecto a ese precio de referencia.
El resultado depende del punto de comparación elegido. Para evaluar con rigor una ejecución, es necesario anotar la cotización y la hora de referencia, el tipo de orden y el precio efectivo. No debe confundirse automáticamente cualquier diferencia respecto al último precio negociado con slippage: una orden de compra puede ejecutarse normalmente al ask, que no coincide con el último cruce.
Cuándo aparece el slippage
Puede producirse cuando los precios cambian entre el envío y la ejecución, cuando la profundidad disponible no basta para cubrir toda la orden a un único precio o cuando un mercado abre con una brecha. También puede aparecer en órdenes stop que, una vez activadas, pasan a ejecutarse a mercado según las reglas del intermediario y del instrumento.
Una orden limitada controla el precio máximo de compra o mínimo de venta aceptable, pero no garantiza que se ejecute. Por su parte, una orden a mercado busca ejecución, pero no fija un precio final garantizado. La SEC destaca que los precios pueden cambiar rápidamente durante el proceso de ejecución.
Diferencia entre slippage y spread
El spread describe una separación entre cotizaciones de compra y venta en un momento dado. El slippage describe la desviación entre un precio de referencia definido y la ejecución obtenida. Son fenómenos relacionados, pero distintos. Para no contar dos veces el mismo efecto, conviene medirlos con una metodología consistente: por ejemplo, el spread frente al punto medio inicial y el deslizamiento adicional respecto al bid o ask disponible al enviar la orden.
Cómo calcular el coste total de una operación
Un cálculo práctico empieza con los precios realmente ejecutados, porque estos ya reflejan las condiciones de compra y venta. Después se descuentan las comisiones y demás cargos explícitos. Si se quiere estudiar por separado el spread y el slippage, se puede descomponer el coste frente a una referencia, pero sin volver a restarlos del resultado que ya usa precios efectivos.
Resultado neto de una posición larga = (precio de venta ejecutado − precio de compra ejecutado) × unidades − comisiones y otros cargos explícitos.
Ejemplo 1: operación de ida y vuelta
Imaginemos 100 acciones con bid de 49,98 euros y ask de 50,02 euros. El operador compra las 100 al ask y, poco después, vende las 100 al bid, sin que cambien las cotizaciones. Su intermediario cobra una comisión hipotética de 1 euro por orden.
- Compra: 100 × 50,02 = 5.002 euros.
- Venta: 100 × 49,98 = 4.998 euros.
- Diferencia de ejecución: −4 euros.
- Comisiones: 1 + 1 = 2 euros.
- Resultado neto: −6 euros.
Los 4 euros de diferencia ya incorporan el spread completo de ida y vuelta. Restar otros 4 euros por spread sería un error. El ejemplo excluye impuestos y otros posibles cargos.
Ejemplo 2: slippage adicional
Ahora supongamos que el ask disponible al enviar una orden de compra de 100 acciones es 50,02 euros, pero el precio medio finalmente ejecutado es 50,05 euros. Frente a ese ask de referencia, el deslizamiento desfavorable es:
(50,05 − 50,02) × 100 = 3 euros.
Este importe es una medida del deslizamiento adicional de esa compra respecto a la cotización de referencia, no el coste total de la operación. Para calcular el resultado completo todavía haría falta conocer la venta efectiva y las comisiones. Si se compara la compra con el punto medio inicial de 50 euros, la diferencia total es de 5 euros: 2 euros atribuibles al medio spread inicial y 3 euros de deslizamiento adicional, bajo los supuestos indicados.
Cómo afectan los costes a una estrategia de trading
Los costes tienen especial importancia cuando la ganancia bruta esperada por operación es pequeña. Supongamos una estrategia hipotética con un beneficio bruto medio de 12 euros por operación y un coste total medio de 5 euros. El beneficio medio neto sería de 7 euros, siempre que esas medias fueran representativas. Si el coste subiera a 9 euros, quedaría reducido a 3 euros.
No significa que la estrategia vaya a ganar dinero: faltaría incorporar las operaciones perdedoras, su frecuencia y tamaño, la dispersión de resultados y los cambios de mercado. El ejemplo solo muestra cómo un coste relativamente pequeño puede alterar la expectativa de una operativa frecuente.
En una estrategia de corto plazo, multiplicar el coste medio por el número de operaciones permite estimar una partida acumulada. Pero conviene utilizar datos de ejecución reales y no asumir que el spread o el slippage permanecerán constantes.
El impacto del tamaño de la orden
Una orden pequeña puede ejecutarse a la mejor cotización disponible, mientras que una orden grande puede consumir varios niveles del libro. En ese caso, el precio medio puede empeorar. Este fenómeno suele analizarse como impacto de mercado, uno de los costes implícitos descritos por el CFA Institute. La liquidez importa tanto como la tarifa del intermediario.
Cómo reducir los costes sin asumir riesgos innecesarios
No existe una fórmula que elimine los costes, pero sí prácticas que ayudan a comprenderlos y controlarlos.
- Consultar las tarifas completas. Revisar comisiones de entrada y salida, mínimos, conversión de divisas, financiación y gastos específicos del producto.
- Observar bid, ask y profundidad. No evaluar una operación únicamente con el último precio negociado o con un spread puntual.
- Elegir conscientemente el tipo de orden. Las órdenes limitadas controlan el precio, pero pueden quedar sin ejecutar; las órdenes a mercado pueden ejecutarse a un precio inesperado.
- Prestar atención a horarios y noticias. En determinados momentos la volatilidad y los diferenciales pueden aumentar; no es una regla universal ni garantiza un resultado.
- Registrar las ejecuciones. Guardar precio y hora de referencia, precio medio ejecutado, tamaño y comisiones para estimar costes reales.
- Evaluar el coste neto. Comprobar si una estrategia sigue siendo viable tras los gastos, en vez de fijarse solo en el resultado bruto.
Reducir costes no debería convertirse en una excusa para ignorar el riesgo. Por ejemplo, sustituir indiscriminadamente órdenes de protección por órdenes limitadas puede dejar una posición abierta si el mercado no alcanza el precio exigido.
Errores frecuentes al comparar costes de trading
Confundir spread y comisión
La comisión suele aparecer como un cargo separado; el spread está incorporado en los precios disponibles. Algunos modelos comerciales anuncian una comisión baja y presentan diferenciales distintos, pero el coste concreto depende del instrumento y de las condiciones de ejecución.
Sumar dos veces el spread
Si una simulación ya utiliza el ask para comprar y el bid para vender, el diferencial ya forma parte de los precios. Añadir otra deducción idéntica por spread produce una estimación inflada del coste.
Tratar todo deslizamiento como pérdida inevitable
El deslizamiento puede ser favorable o desfavorable, aunque en situaciones de tensión es especialmente importante evaluar escenarios adversos. Tampoco debe calcularse usando referencias arbitrarias que mezclen cambios de mercado y diferenciales de cotización.
Comparar brókeres solo por una tarifa anunciada
La calidad de ejecución, la liquidez accesible, los mínimos y los costes de mantenimiento o financiación pueden modificar el resultado. Una comparación útil requiere operaciones semejantes y condiciones verificables.
Ignorar las diferencias entre productos y países
Acciones, futuros, divisas y CFD pueden tener estructuras de costes diferentes. Las tarifas, la normativa y las protecciones al cliente varían por intermediario y jurisdicción. Un ejemplo en euros no debe interpretarse como una tarifa aplicable a todos los lectores hispanohablantes.
Conclusión: el coste real está en la ejecución y en el extracto
El spread, la comisión y el slippage explican por qué el resultado real de una operación puede diferir de una estimación realizada sobre un gráfico. El spread refleja la distancia entre precios compradores y vendedores; la comisión es un cargo identificable; el slippage mide la desviación de la ejecución frente a una referencia definida. Distinguirlos evita cálculos engañosos.
Antes de utilizar una estrategia con dinero real, resulta útil reconstruir varias operaciones con sus precios efectivos y cargos documentados. Esa revisión no garantiza rentabilidad, pero permite detectar costes que pueden convertir una idea aparentemente atractiva en una operativa poco viable. En trading, evaluar el resultado después de costes es tan importante como analizar el movimiento del precio.
Este artículo tiene finalidad educativa y no constituye asesoramiento financiero personalizado. Toda operación en mercados financieros implica riesgos, incluida la pérdida de capital.