El ratio riesgo-beneficio en trading permite comparar cuánto se está dispuesto a perder en una operación con cuánto se espera ganar si el precio alcanza el objetivo previsto. Es una herramienta sencilla para planificar entradas y salidas, pero no indica por sí sola si una estrategia será rentable. Para interpretarlo correctamente hay que combinarlo con la frecuencia de aciertos, los costes y la ejecución real de las órdenes.
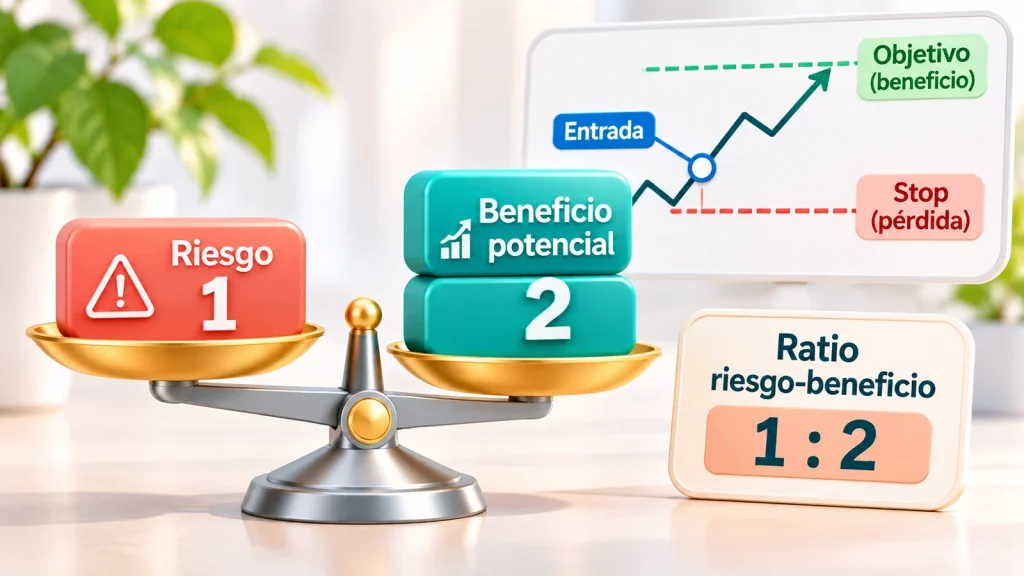
Una operación con una relación de riesgo-beneficio de 1:2 plantea, antes de entrar, una pérdida potencial de una unidad por cada dos unidades de ganancia potencial. Eso no significa que vaya a ganar dos veces lo arriesgado: el precio puede no llegar al objetivo, atravesar el stop o generar costes mayores de lo previsto. La relación describe un escenario planificado, no una promesa.
Qué es el ratio riesgo-beneficio en trading
El ratio compara la distancia entre el precio de entrada y el nivel de salida por pérdida con la distancia entre la entrada y el objetivo de beneficio. En una compra, el stop suele situarse por debajo de la entrada y el objetivo por encima; en una venta en corto, las direcciones se invierten.
Por ejemplo, un operador que compra a 50 euros, prevé salir si el precio cae a 48 euros y fija un objetivo en 56 euros está arriesgando 2 euros por acción para intentar obtener 6. Su relación riesgo-beneficio es 1:3. Si compra 20 acciones, las magnitudes planificadas serían 40 euros de pérdida y 120 euros de beneficio, antes de comisiones y otros gastos.
Conviene aclarar la notación: en este artículo 1:3 significa arriesgar 1 para aspirar a ganar 3. Algunas plataformas presentan la relación inversa, beneficio/riesgo, como un número 3. Es la misma comparación expresada de otra manera; hay que revisar siempre qué convención utiliza cada herramienta.
Cómo calcular el ratio riesgo-beneficio paso a paso
1. Identifica el precio de entrada
Debe ser un precio razonable para el tipo de orden y la liquidez del activo. No basta con señalar el último precio visto en pantalla: una orden de mercado puede ejecutarse en un nivel diferente, especialmente en condiciones volátiles.
2. Establece un nivel de invalidación y un stop
El nivel de salida por pérdida debería responder a una razón concreta de la estrategia, no a la necesidad de obtener un ratio vistoso. Un stop demasiado cercano puede activarse por fluctuaciones habituales. Uno excesivamente lejano puede hacer inaceptable el riesgo monetario. El tamaño de posición se ajusta a esa distancia, no al revés.
3. Define un objetivo de salida defendible
El beneficio potencial depende de un objetivo alcanzable dentro de la hipótesis de mercado que se esté analizando. Elegir un objetivo arbitrariamente lejano eleva el ratio sobre el papel, pero no aumenta necesariamente la probabilidad de alcanzarlo.
4. Divide beneficio potencial entre pérdida potencial
Para una posición compradora, sin costes:
Beneficio potencial por unidad = objetivo − entrada.
Pérdida potencial por unidad = entrada − stop.
Múltiplo de beneficio/riesgo = beneficio potencial ÷ pérdida potencial.
Si el resultado es 2, se expresa como riesgo-beneficio 1:2. En posiciones cortas se utilizan las diferencias correspondientes entre entrada, objetivo inferior y stop superior. La comparación también puede calcularse en dinero multiplicando ambas distancias por el número de unidades.
Ejemplo práctico: una operación con ratio 1:2
Supongamos una compra hipotética de acciones, sin apalancamiento:
| Concepto | Valor |
|---|---|
| Precio de entrada | 100 € |
| Stop previsto | 96 € |
| Objetivo previsto | 108 € |
| Riesgo por acción | 4 € |
| Beneficio potencial por acción | 8 € |
| Ratio planificado | 1:2 |
| Número de acciones | 25 |
| Pérdida planificada, sin costes | 100 € |
| Beneficio potencial, sin costes | 200 € |
El cálculo es 8 ÷ 4 = 2. Si el precio llega al objetivo y se ejecuta la venta a 108 euros, la ganancia bruta sería 200 euros. Si se ejecuta la salida a 96 euros, la pérdida bruta sería 100 euros. Ambos resultados son condicionales: en una operación real el precio final puede ser distinto.
Ahora añadamos, solo como hipótesis, 6 euros de costes totales de ida y vuelta. El beneficio neto del escenario favorable se reduciría a 194 euros y la pérdida del desfavorable aumentaría a 106 euros. La relación neta ya no sería exactamente 1:2: 194 ÷ 106 equivale aproximadamente a 1,83. Los costes concretos dependen del intermediario, del mercado y del instrumento.
Ratio 1:1, 1:2 y 1:3: qué cambia realmente
| Relación riesgo-beneficio | Riesgo previsto | Beneficio potencial | Tasa de acierto de equilibrio teórica, sin costes |
|---|---|---|---|
| 1:1 | 100 € | 100 € | 50 % |
| 1:2 | 100 € | 200 € | 33,33 % |
| 1:3 | 100 € | 300 € | 25 % |
La última columna no indica qué porcentaje de aciertos conseguirá una estrategia. Solo señala la proporción matemática que, bajo supuestos muy simplificados de ganancias y pérdidas constantes, dejaría la expectativa en cero antes de costes. Con comisiones, deslizamiento y pérdidas superiores a las previstas, el umbral real es mayor.
Un ratio más alto no es automáticamente mejor. Un objetivo más lejano puede alcanzarse con menor frecuencia; un objetivo cercano puede ser más frecuente pero ofrecer un beneficio insuficiente frente a las pérdidas. Lo decisivo es la combinación de ambos factores observada en una muestra representativa.
La expectativa matemática: el dato que falta al ratio
La expectativa estima el resultado medio por operación cuando se conocen la probabilidad de ganar, la ganancia media, la probabilidad de perder y la pérdida media. Su fórmula simplificada es:
Expectativa = (porcentaje de aciertos × ganancia media) − (porcentaje de fallos × pérdida media) − costes medios por operación.
Imaginemos una estrategia hipotética con un 40 % de operaciones ganadoras. Cada ganadora obtiene de media 150 euros y cada perdedora pierde 100 euros. Antes de costes, la expectativa sería:
(0,40 × 150) − (0,60 × 100) = 60 − 60 = 0 euros por operación.
Aunque la ganancia media sea una vez y media la pérdida media, la estrategia está en equilibrio teórico antes de gastos. Si soporta 5 euros de costes medios por operación, la expectativa pasaría a −5 euros.
Comparemos con otra estrategia hipotética que gana solo el 35 % de las veces, pero obtiene 250 euros de media por operación ganadora y pierde 100 euros por perdedora. La expectativa bruta sería:
(0,35 × 250) − (0,65 × 100) = 87,50 − 65 = 22,50 euros por operación.
Con costes medios de 5 euros, quedaría en 17,50 euros. Esto ilustra que una tasa de aciertos relativamente baja puede convivir con expectativa positiva. No demuestra que la estrategia exista, sea reproducible o vaya a mantener esos resultados. CME Group explica este enfoque matemático en su material educativo sobre resultados de trading.
Por qué importa distinguir el ratio previsto del obtenido
El ratio que aparece en el plan puede ser 1:3, pero la ganancia media real podría ser de solo 1,4 veces la pérdida media si se cierran beneficios anticipadamente. También puede ocurrir que las pérdidas sean superiores a una unidad de riesgo por saltos de precio o ejecuciones desfavorables. Por eso conviene registrar resultados reales, no únicamente los objetivos escritos antes de operar.
Cómo utilizar el ratio junto con el tamaño de posición
El ratio responde a cuánto se pretende ganar por cada unidad arriesgada; el tamaño de posición responde a cuánto dinero se expone. Son preguntas diferentes.
Imaginemos una cuenta hipotética de 5.000 euros y un límite de riesgo elegido para el ejemplo del 1 % por operación: 50 euros. Si el stop está a 2 euros de la entrada, el tamaño teórico máximo, sin gastos ni deslizamiento, sería 25 acciones. Si el objetivo está a 4 euros de distancia, el beneficio potencial sería 100 euros y el ratio 1:2.
Cambiar el objetivo a 6 euros elevaría el ratio a 1:3, pero no alteraría el riesgo monetario inicial de 50 euros. Por el contrario, duplicar la posición sin modificar el stop elevaría la pérdida planificada a 100 euros. Una relación favorable nunca compensa por sí misma un tamaño excesivo.
El porcentaje del 1 % es únicamente un supuesto didáctico, no una regla adecuada para todas las personas. El riesgo asumible depende de las circunstancias, la estrategia, la liquidez, la volatilidad y la posibilidad de pérdidas superiores a las previstas.
Los costes y la ejecución pueden cambiar el resultado
Comisiones y diferencial de compra y venta
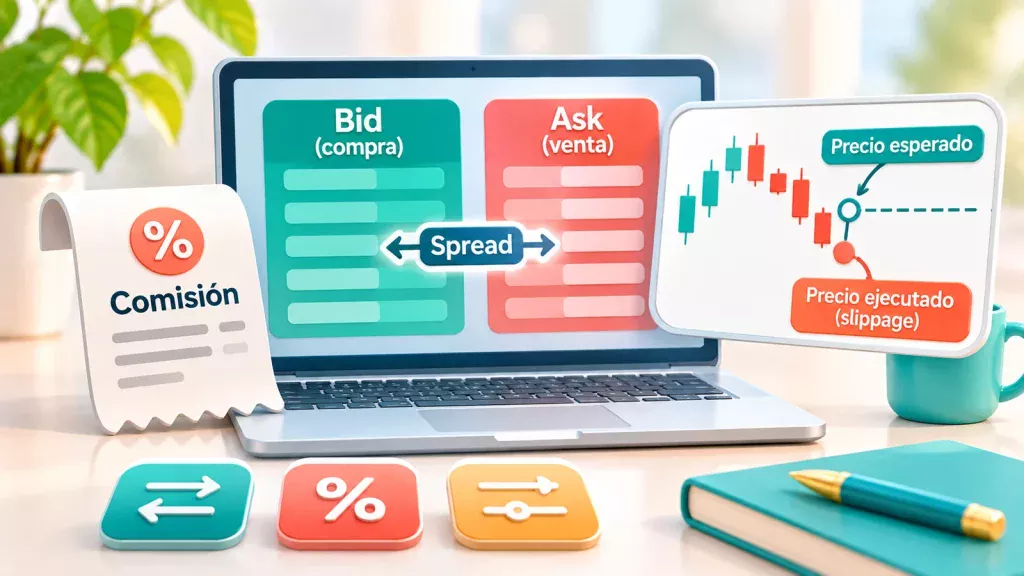
La comisión del intermediario, el diferencial entre precios de compra y venta y los posibles costes de financiación reducen el resultado neto. En estrategias de muchas operaciones, importes aparentemente pequeños pueden alterar de forma considerable la expectativa.
Deslizamiento y saltos de precio
Una orden stop no garantiza que la salida se ejecute exactamente al precio indicado. Si el mercado abre con una brecha o se mueve con rapidez, la pérdida efectiva puede superar la prevista. Por tanto, el denominador del ratio calculado antes de operar no siempre coincide con la pérdida final.
Apalancamiento
El apalancamiento puede amplificar ganancias y pérdidas y producir liquidaciones o exigencias de margen. No mejora automáticamente el ratio entre distancias de precio. Además, algunos productos incorporan costes y riesgos específicos que requieren documentación adicional. Investor.gov advierte sobre la posibilidad de pérdidas muy elevadas en operaciones de corto plazo y con margen.
Errores frecuentes al interpretar el riesgo-beneficio
Buscar siempre un ratio 1:3 sin considerar el mercado
No existe una relación universalmente óptima. Un ratio elevado dibujado sobre un gráfico no tiene utilidad si el objetivo carece de fundamento o la probabilidad de alcanzarlo es extremadamente baja.
Confundir tasa de aciertos con rentabilidad
Acertar ocho de cada diez operaciones puede ser insuficiente si las dos perdedoras son mucho mayores que las ocho ganadoras. La rentabilidad depende de la distribución completa de resultados, no de un porcentaje aislado.
Ignorar las operaciones que no llegan al objetivo ni al stop
En la práctica hay cierres parciales, salidas por tiempo, ajustes de stop y ejecuciones a precios intermedios. El resultado medio de todas esas operaciones debe entrar en la estadística real.
Mover el stop para evitar reconocer una pérdida
Alejar el stop después de abrir una operación incrementa el riesgo sin que necesariamente cambie la oportunidad de beneficio. Si se modifica el plan, es necesario recalcular el tamaño y la exposición, aunque en ocasiones ya no sea posible reducirlos sin ejecutar una pérdida.
Evaluar una estrategia con pocas operaciones
Una secuencia breve de ganancias puede ser azarosa. Un registro amplio y consistente, con costes y condiciones de mercado comparables, aporta más información, aunque tampoco garantiza resultados futuros. Las pruebas históricas pueden sufrir sobreajuste: una estrategia que parece excelente sobre datos conocidos puede fallar cuando cambian las condiciones.
Lista de comprobación antes de abrir una operación
Antes de utilizar un ratio como criterio, conviene responder a estas preguntas:
- ¿Cuál es el precio de entrada razonable y cómo se ejecutará la orden?
- ¿Qué situación invalidaría la idea y dónde se situaría la salida por pérdida?
- ¿El objetivo de beneficio tiene fundamento o se ha elegido solo para mostrar un ratio alto?
- ¿Cuánto dinero podría perderse con el tamaño de posición previsto?
- ¿Se han considerado comisiones, diferencial, deslizamiento y posibles saltos de precio?
- ¿Qué muestran los resultados históricos reales sobre aciertos, ganancias medias y pérdidas medias?
- ¿La operación encaja en los límites de riesgo total de la cuenta y en las posiciones ya abiertas?
Responderlas no elimina el riesgo, pero ayuda a evitar decisiones basadas únicamente en una cifra llamativa.
Conclusión: un ratio útil necesita contexto
El ratio riesgo-beneficio es una herramienta de planificación, no una medida completa de la calidad de una operación. Permite comparar pérdidas previstas con ganancias potenciales y ayuda a fijar objetivos coherentes con el tamaño de posición. Su principal limitación es que no incorpora, por sí solo, la probabilidad de acierto ni garantiza los precios de ejecución.
Para evaluar una estrategia hay que observar conjuntamente la relación prevista, los resultados realmente obtenidos, la frecuencia de aciertos, los costes y el riesgo total asumido. La pregunta útil no es solo «¿cuánto puedo ganar por cada euro que arriesgo?», sino también «¿con qué frecuencia ocurre, cuánto cuesta y qué pasa cuando el mercado no sigue el plan?».
Este contenido tiene fines educativos y no constituye asesoramiento financiero personalizado. El trading implica riesgo de pérdida, que puede ser especialmente elevado al utilizar apalancamiento.