Una operación puede parecer atractiva y, aun así, resultar demasiado grande para la cuenta desde la que se realiza. En trading, decidir cuántas acciones, unidades o contratos comprar o vender es tan importante como elegir el punto de entrada. Calcular el tamaño de una posición consiste en ajustar la cantidad negociada al dinero que se está dispuesto a perder si el mercado se mueve en contra.
La idea central es sencilla: primero se define el riesgo monetario asumible; después se estima cuánto se perdería por unidad si la operación saliera mal; finalmente, se divide una cifra entre la otra. Sin embargo, hay matices importantes: los costes, la divisa, el valor de cada contrato y la posibilidad de que un stop loss se ejecute a un precio distinto del previsto.
Esta guía explica el procedimiento con ejemplos hipotéticos, sin recomendar un porcentaje de riesgo universal ni una estrategia de compraventa.
Qué es el tamaño de una posición en trading
El tamaño de una posición es la cantidad de un activo que mantiene un operador: por ejemplo, 20 acciones, 0,05 unidades de un contrato estandarizado cuando el producto lo permita, o dos contratos de futuros. No equivale necesariamente al dinero depositado como garantía ni al capital total disponible.
En una operación con acciones pagadas íntegramente, el importe invertido suele ser el precio multiplicado por el número de acciones, antes de costes. En productos apalancados, la exposición económica puede superar ampliamente el efectivo inmovilizado como margen. Por eso, posición, exposición y riesgo no son sinónimos.
Por qué importa más que elegir una cantidad al azar
Supongamos que dos personas compran la misma acción al mismo precio y colocan el mismo stop. Quien compra diez acciones soporta, en principio, una décima parte del movimiento monetario de quien compra cien. La dirección del mercado es idéntica; lo que cambia es el impacto sobre cada cuenta.
Una posición excesiva puede convertir una oscilación relativamente pequeña en una pérdida difícil de asumir. Una posición calculada permite conocer el escenario previsto antes de enviar la orden, aunque no elimina el riesgo de pérdidas superiores.
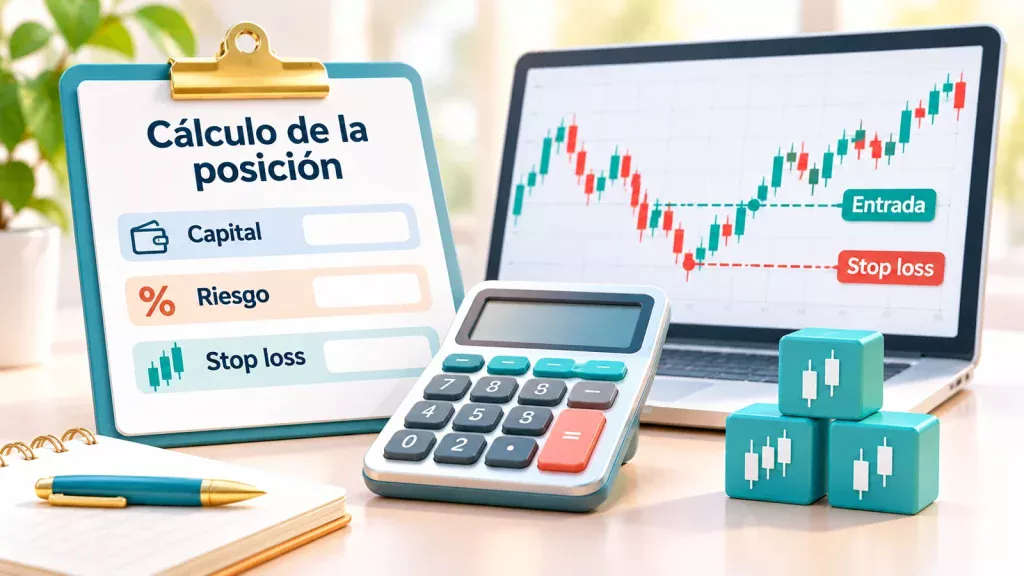
Los tres datos necesarios para calcular una posición
1. Capital de referencia
Es el saldo o patrimonio que se utiliza como base para presupuestar el riesgo. Conviene distinguir entre el valor total de la cuenta, el efectivo libre y el dinero realmente disponible para asumir pérdidas. No se debe emplear automáticamente el poder de compra máximo ofrecido por un intermediario.
2. Riesgo monetario máximo planificado
Se expresa en la moneda de la cuenta. Si una cuenta hipotética tiene 5.000 euros y el operador fija para un ejercicio un presupuesto del 1 % por operación, el riesgo planificado es 50 euros: 5.000 × 0,01. Ese 1 % es solo un supuesto de cálculo, no una recomendación para todos los perfiles. La tolerancia al riesgo, el producto, la experiencia y las obligaciones financieras pueden justificar cifras diferentes o no operar.
3. Distancia entre entrada y salida prevista
En una compra, puede calcularse restando el precio de stop al precio de entrada. Si se planea entrar a 25 euros y salir a 23 euros, la distancia es de 2 euros por acción. En una venta en corto, el cálculo de la distancia se invierte cuando el stop está por encima de la entrada.
El stop debe responder a una hipótesis de mercado y al funcionamiento del instrumento; no conviene moverlo arbitrariamente para que encaje una cantidad deseada. Además, una orden stop no garantiza el precio exacto de salida.
Fórmula para calcular el tamaño de una posición
Para acciones denominadas en la misma moneda que la cuenta, sin apalancamiento y antes de gastos, la fórmula básica es:
Número de acciones = riesgo monetario planificado ÷ distancia entre entrada y stop por acción.
Y el riesgo monetario se obtiene así:
Riesgo planificado = capital de referencia × porcentaje de riesgo elegido.
Si el resultado no es entero y el intermediario solo permite acciones completas, se redondea hacia abajo. Nunca hacia arriba si eso supone superar el presupuesto de riesgo. La cantidad calculada también debe respetar el efectivo disponible, el tamaño mínimo de orden y cualquier restricción del producto.
Ejemplo paso a paso con una cuenta de 5.000 euros
Imaginemos estos datos, totalmente hipotéticos:
- Capital de referencia: 5.000 euros.
- Riesgo presupuestado para el ejemplo: 1 %.
- Precio previsto de compra: 25 euros por acción.
- Stop previsto: 23 euros por acción.
- Sin comisiones ni deslizamiento en este primer cálculo.
Primero calculamos el presupuesto de pérdida: 5.000 × 1 % = 50 euros. Después obtenemos la distancia al stop: 25 − 23 = 2 euros por acción. Por último: 50 ÷ 2 = 25 acciones.
La inversión nominal sería 25 × 25 = 625 euros. Si todas se vendieran exactamente a 23 euros, la pérdida bruta sería 25 × 2 = 50 euros. Se han comprometido 625 euros en la compra, pero el riesgo estimado hasta el stop es 50 euros. Esa diferencia ilustra por qué el importe invertido no debe confundirse con la pérdida planificada.
Qué ocurre cuando cambia la distancia al stop
Mantengamos los mismos 5.000 euros de capital y el mismo presupuesto hipotético de 50 euros, pero cambiemos la distancia de salida:
| Distancia al stop por acción | Acciones teóricas | Riesgo bruto previsto |
|---|---|---|
| 0,50 € | 100 | 50 € |
| 1,00 € | 50 | 50 € |
| 2,00 € | 25 | 50 € |
| 5,00 € | 10 | 50 € |
La relación es inversa: cuanto más lejos está el stop, menor es la cantidad que encaja en el mismo presupuesto de pérdida. La tabla no indica que un stop cercano sea mejor. Los niveles muy ajustados pueden activarse por fluctuaciones habituales; los muy lejanos exigen posiciones menores o aceptar un riesgo mayor.
Cómo incorporar comisiones, spread y deslizamiento
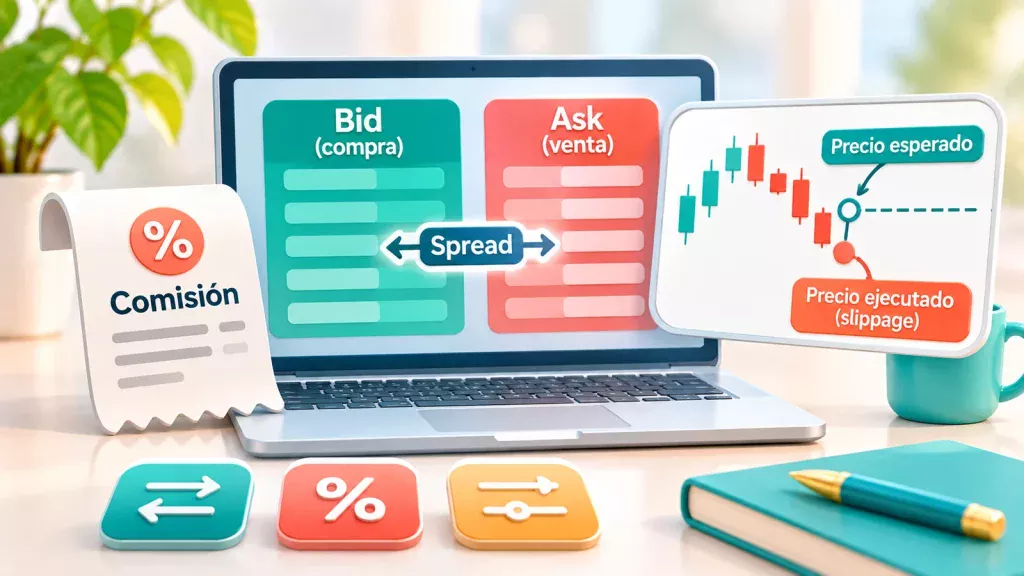
El cálculo básico es una aproximación. El coste de comprar y vender, la diferencia entre precio comprador y vendedor (spread) y una posible ejecución peor que la esperada pueden elevar la pérdida real.
Una versión prudente del cálculo, cuando los costes por unidad pueden estimarse, es:
Unidades = presupuesto de riesgo ÷ (distancia al stop + costes variables estimados por unidad + colchón de deslizamiento por unidad).
Si existen costes fijos por operación, primero se descuentan del presupuesto de riesgo: unidades = (presupuesto − costes fijos previstos) ÷ pérdida variable estimada por unidad. Si el numerador es cero o negativo, la operación no cabe en ese presupuesto.
Ejemplo con gastos y margen de ejecución
Volvamos al presupuesto de 50 euros y a los 2 euros de distancia. Supongamos, únicamente para ilustrar el método, 2 euros de gastos fijos totales de entrada y salida y un colchón de 0,20 euros por acción para una ejecución adversa.
El cálculo sería (50 − 2) ÷ (2 + 0,20) = 21,81. Si solo se permiten acciones completas, el tamaño sería 21 acciones. La pérdida modelizada sería 21 × 2,20 + 2 = 48,20 euros.
Este colchón no es una garantía: una apertura con hueco de cotización, una interrupción del mercado o falta de liquidez pueden producir pérdidas superiores. Los costes reales deben obtenerse de las condiciones del intermediario y del instrumento utilizado, no de este ejemplo.
Cómo calcular posiciones en futuros y otros productos
La fórmula anterior funciona directamente cuando cada unidad gana o pierde una unidad monetaria por cada movimiento de una unidad en el precio. En futuros, opciones, contratos por diferencias y otros derivados, esa equivalencia puede no existir.
Futuros: valor del tick y número de contratos
Un tick es el incremento mínimo de cotización establecido para un contrato. Cada tick tiene un valor monetario que depende de las especificaciones del producto. CME Group explica que, para calcular ganancias y pérdidas, hay que conocer el tamaño del tick y su valor por contrato.
Para futuros, una fórmula útil es:
Contratos = presupuesto de riesgo ÷ (número de ticks hasta el stop × valor monetario de cada tick).
Por ejemplo, si el stop está a 8 ticks y cada tick vale 5 dólares por contrato, el riesgo bruto por contrato sería 8 × 5 = 40 dólares. Con un presupuesto hipotético de 100 dólares, cabrían matemáticamente 2,5 contratos; si el producto solo admite contratos enteros, dos contratos representarían 80 dólares de riesgo bruto previsto, antes de costes y deslizamiento.
No debe asumirse que el valor del tick de un futuro sirve para otro: las especificaciones varían entre mercados e incluso entre versiones estándar y micro de un mismo subyacente.
Forex y CFD: comprobar valor por punto, lote y divisa
En divisas, el valor monetario de un pip o punto depende del par negociado, del tamaño de lote y de la moneda de la cuenta. En CFD, además, las especificaciones contractuales pueden diferir según el proveedor. Antes de calcular lotes es imprescindible comprobar cuánto vale un movimiento mínimo para una unidad o lote concreto y convertirlo a la divisa de la cuenta si procede.
Una fórmula genérica es: cantidad = presupuesto de riesgo ÷ (distancia en puntos × valor por punto de la unidad negociada). Solo resulta válida si ese valor por punto está correctamente expresado en la moneda de la cuenta y se añaden los costes correspondientes.
El apalancamiento puede amplificar las pérdidas, provocar cierres forzosos y generar diferencias entre la pérdida planificada y la real. Que una plataforma permita abrir una posición por cumplir el margen inicial no significa que el tamaño sea prudente.
Qué diferencia hay entre riesgo por operación y riesgo total de la cartera
Una operación aislada no describe toda la exposición. Si se mantienen varias posiciones en activos que reaccionan de forma parecida a las mismas noticias, sus pérdidas pueden coincidir.
Imaginemos tres operaciones, cada una con un presupuesto de pérdida de 50 euros. La suma de pérdidas previstas hasta sus respectivos stops sería 150 euros, antes de costes y posibles ejecuciones adversas. Aunque cada posición parezca pequeña, el riesgo conjunto puede ser relevante.
También importa la correlación: comprar acciones de tres empresas del mismo sector no equivale necesariamente a diversificar tres riesgos independientes. El dimensionamiento debe examinarse tanto por operación como a nivel de cuenta.
Cinco errores frecuentes al calcular el tamaño de una posición
Confundir margen con riesgo
Depositar 200 euros como garantía no significa que la pérdida máxima sea de 200 euros. El resultado depende de la exposición real, los movimientos de precio, las reglas de liquidación y las protecciones aplicables.
Fijar primero el número de unidades y adaptar después el stop
Si el tamaño se decide por intuición, puede aparecer la tentación de acercar el stop para que el cálculo parezca aceptable. Esto invierte el orden lógico: primero debe existir una hipótesis de salida razonada; después se ajusta la cantidad.
Ignorar las restricciones de tamaño mínimo
Puede ocurrir que el presupuesto solo permita 0,4 contratos, pero el mercado exija un contrato entero. En ese caso, no corresponde redondear al alza. Una alternativa es buscar un instrumento de menor tamaño si existe y resulta adecuado; otra es descartar la operación.
Olvidar las posiciones abiertas
Una nueva entrada puede aumentar mucho el riesgo agregado, especialmente si varias operaciones dependen de una misma tendencia o noticia.
Tratar el stop como seguro contra cualquier pérdida
La SEC advierte que una orden stop activada puede convertirse en una orden de mercado y ejecutarse a un precio distinto del nivel indicado. Una orden stop-limit controla el precio mínimo o máximo aceptable, pero puede quedarse sin ejecutar. Ninguna de las dos elimina todos los riesgos.
Lista de comprobación antes de enviar una orden
Antes de operar, resulta útil responder estas preguntas: ¿qué capital se usa como referencia?, ¿cuál es el presupuesto de pérdida en dinero?, ¿dónde estaría la salida si la hipótesis falla?, ¿cuánto vale cada movimiento de precio por unidad o contrato?, ¿qué gastos y deslizamiento podrían producirse?, ¿cuál es el tamaño mínimo permitido?, ¿qué exposición ya existe en la cartera?, ¿qué sucedería si el stop no se ejecuta al precio previsto?
Si falta una de esas respuestas, la cifra calculada puede ofrecer una falsa sensación de precisión. Una calculadora automatiza las operaciones aritméticas, pero no decide por sí sola dónde situar el stop ni si el riesgo es asumible.
Conclusión: calcular antes de operar, no después
Calcular el tamaño de una posición en trading permite traducir una idea de mercado en una exposición monetaria concreta. Para acciones sencillas, el punto de partida es dividir el riesgo planificado entre la distancia al stop por unidad. En derivados hay que incorporar multiplicadores, ticks, lotes y conversiones de divisa.
El cálculo debe ajustarse por costes y restricciones reales, y siempre debe interpretarse como una estimación, no como un límite garantizado de pérdidas. El objetivo no es encontrar una cantidad que prometa beneficios, sino comprender cuánto podría afectar una operación a la cuenta antes de ejecutarla.
Este contenido es educativo y no constituye asesoramiento financiero personalizado. El trading, especialmente con apalancamiento, puede ocasionar pérdidas importantes.